締切の10月30日まで、あと10日ほど。申請書の仕上げに追われている方が多い時期だと思います。ただ、申請書を書く手を止めて、ひとつ確認してほしいことがあります。採択されたあと、補助事業が終わってからの「5年間」を、誰がどう管理するかです。
福岡で経営しながら補助金を20件以上取ってきた若林です。うちで実際に取った時の話なんですけど、採択後の交付申請で2週間も遅らせた苦い経験があります。そのとき痛感したのが、「申請前に手引きを読んでおけば動きが速かった」ということでした。補助事業が終わったあとの義務も同じで、申請前に知っているかどうかで負担がまるで変わります。
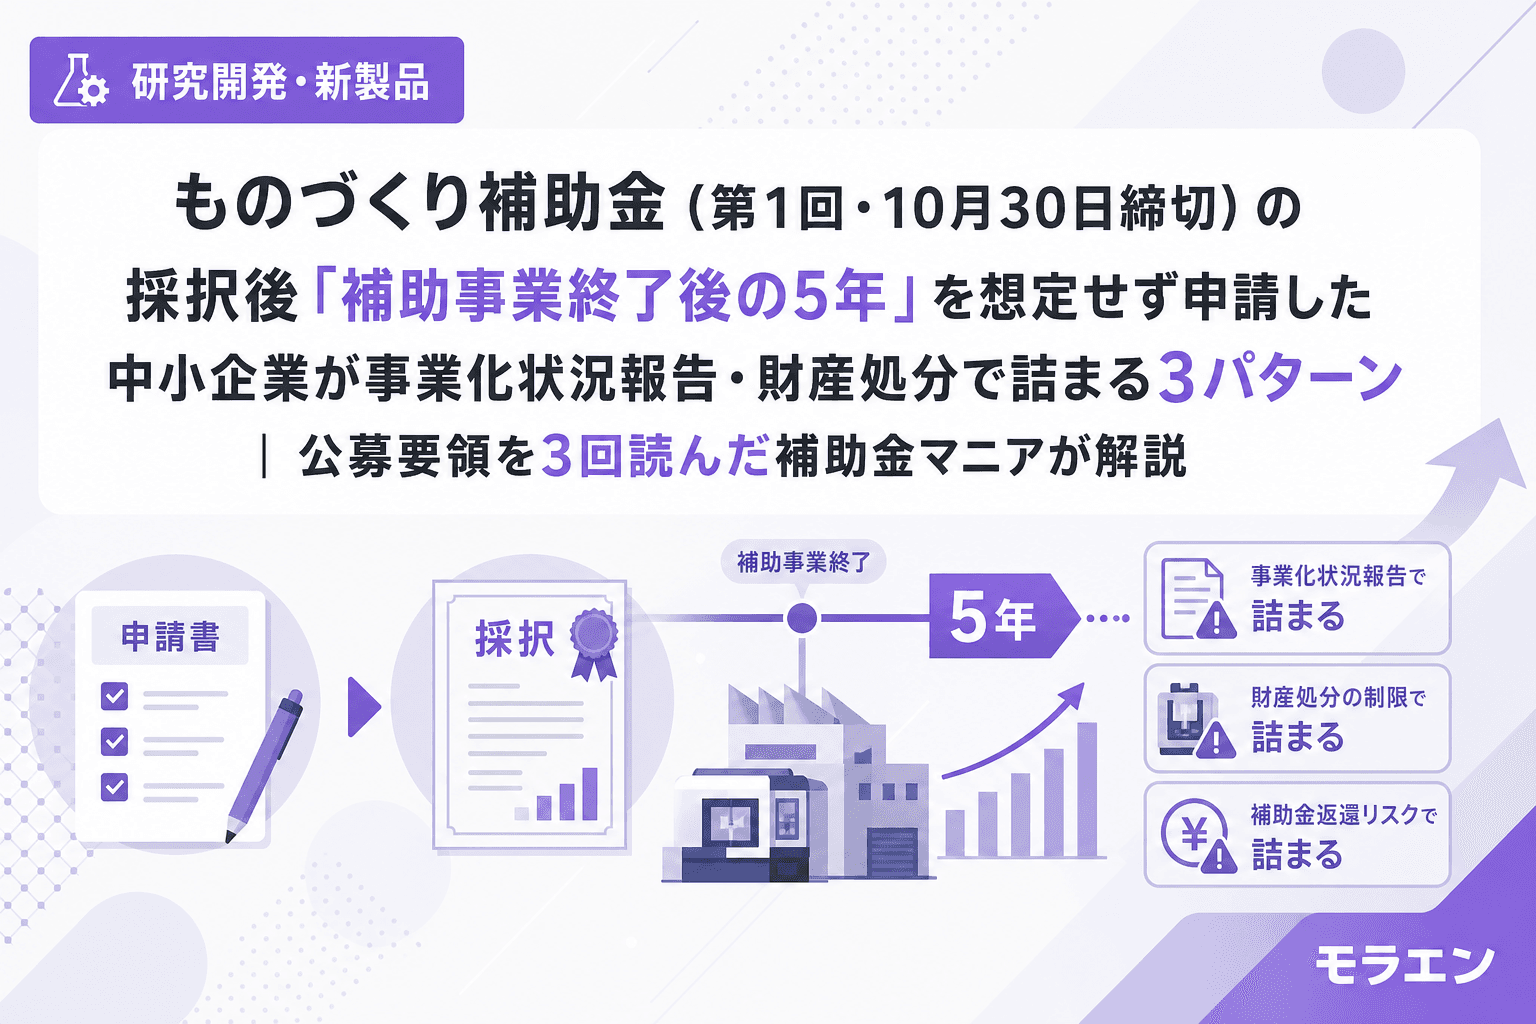
この記事では、新事業進出・ものづくり補助金(第1回)を検討中の研究開発型中小企業に向けて、補助事業終了後の「事業化状況報告」と「財産処分の制限」で詰まりやすい3パターンを整理します。
先に結論:確認すべきは3点
- 補助事業が終わっても、事業化状況報告が数年間続くと解説されている(回数・期間は公募要領と交付規程で確認)
- 補助金で買った機械・設備は、処分制限期間中は無断で売却・転用・貸付できない(補助金適正化法の枠組み)
- 報告の担当者と証憑の保管先を、採択前に決めておく
まず押さえる:補助事業終了後に何が続くのか
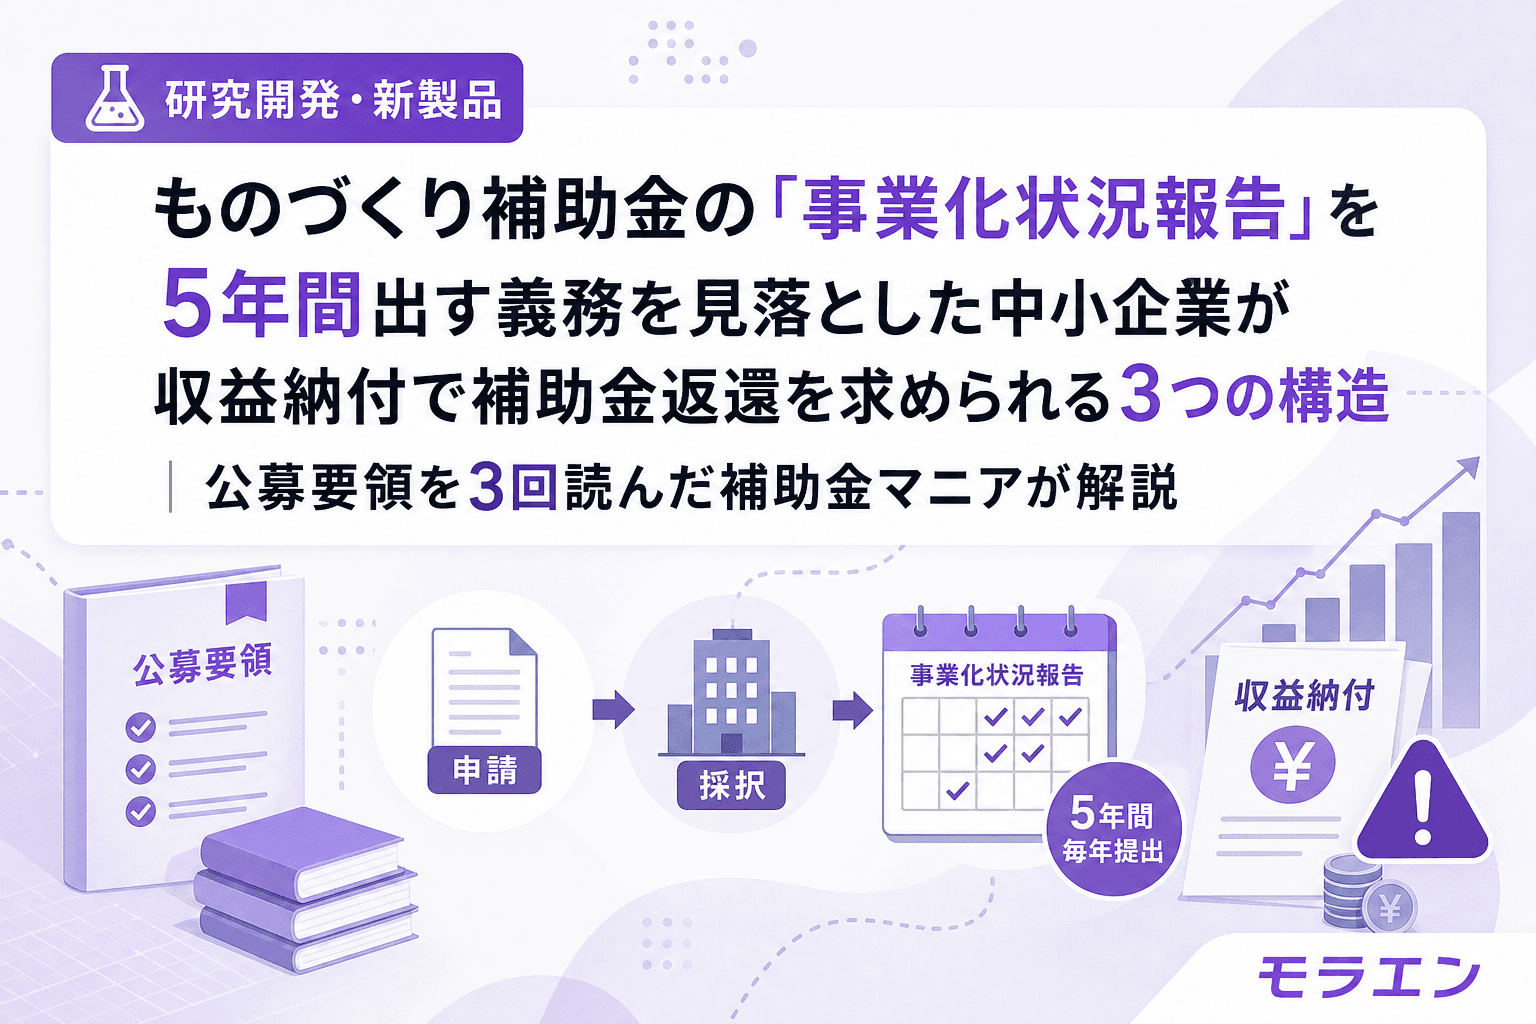
第三者の解説記事(社労士・補助金支援事務所系)では、ものづくり補助金・新事業進出補助金は、補助事業終了後に5年間で計6回、専用システムで事業化状況・知的財産権等の報告を行うと紹介されています。報告内容として、売上高や利益、従業員数、特許出願状況、取得財産の使用状況などが挙げられています。
ここで大事な注意点が1つあります。私が確認できた範囲では、公募要領PDF本文を直接読んで確認できた数字ではなく、解説記事の記載です。回数・時期・提出物は公募回ごと・枠ごとに変わりうるので、必ず最新版の公募要領と交付規程で確かめてください。ちなみに第1回の公募要領は版が更新されており、公募期間は令和8年6月29日〜10月30日18:00(厳守)の版が最新と確認できました。古い版を手元に置いたままにしないことも、地味に大事です。
公募要領を3回読んでみたら、「申請時の項目」と「採択後の義務」の章が、別の場所に分かれて書かれていることに気づきます。申請書の書き方ばかり読んで、採択後の章は流し読み。これがいちばん多いパターンです。
パターン1:事業化状況報告を「実績報告の延長」だと思い込み、担当者が決まっていない
何が起きるか
実績報告書を出して補助金を受け取ったら、もう終わった気分になる。ところが解説記事では、実績報告書を出しても事業化状況報告が不要になるわけではないとされています。報告が未提出・未入力のままだと、達成状況を判定できず、交付決定の取消しや返還を求められる場合があると説明されています。
なぜ詰まるか
- 採択時の担当者が退職・異動して、システムのログイン情報を誰も知らない
- 売上を「補助事業分」だけ切り出して集計していないので、数字が出せない
- 特許出願の状況など、知財側の情報が経営側に上がってこない
研究開発型の会社は、特に「社長と開発担当だけで回している」ことが多く、バックオフィスの引き継ぎが弱いです。GビズIDプライムの管理者が辞めたあとにパスワードがリセットされていて困った、という話は、うちも含めてよく聞きます。
対策
- 採択前の段階で、報告の担当者(正)と補佐(副)を2名決める
- 補助事業に紐づく売上・原価を分けて記録する会計コード(部門コード)を作る
- 年1回、「報告カレンダー」を社内カレンダーに入れる(時期は事務局の案内で確認)
パターン2:補助金で買った設備を、無断で転用・貸付・売却してしまう
何が起きるか
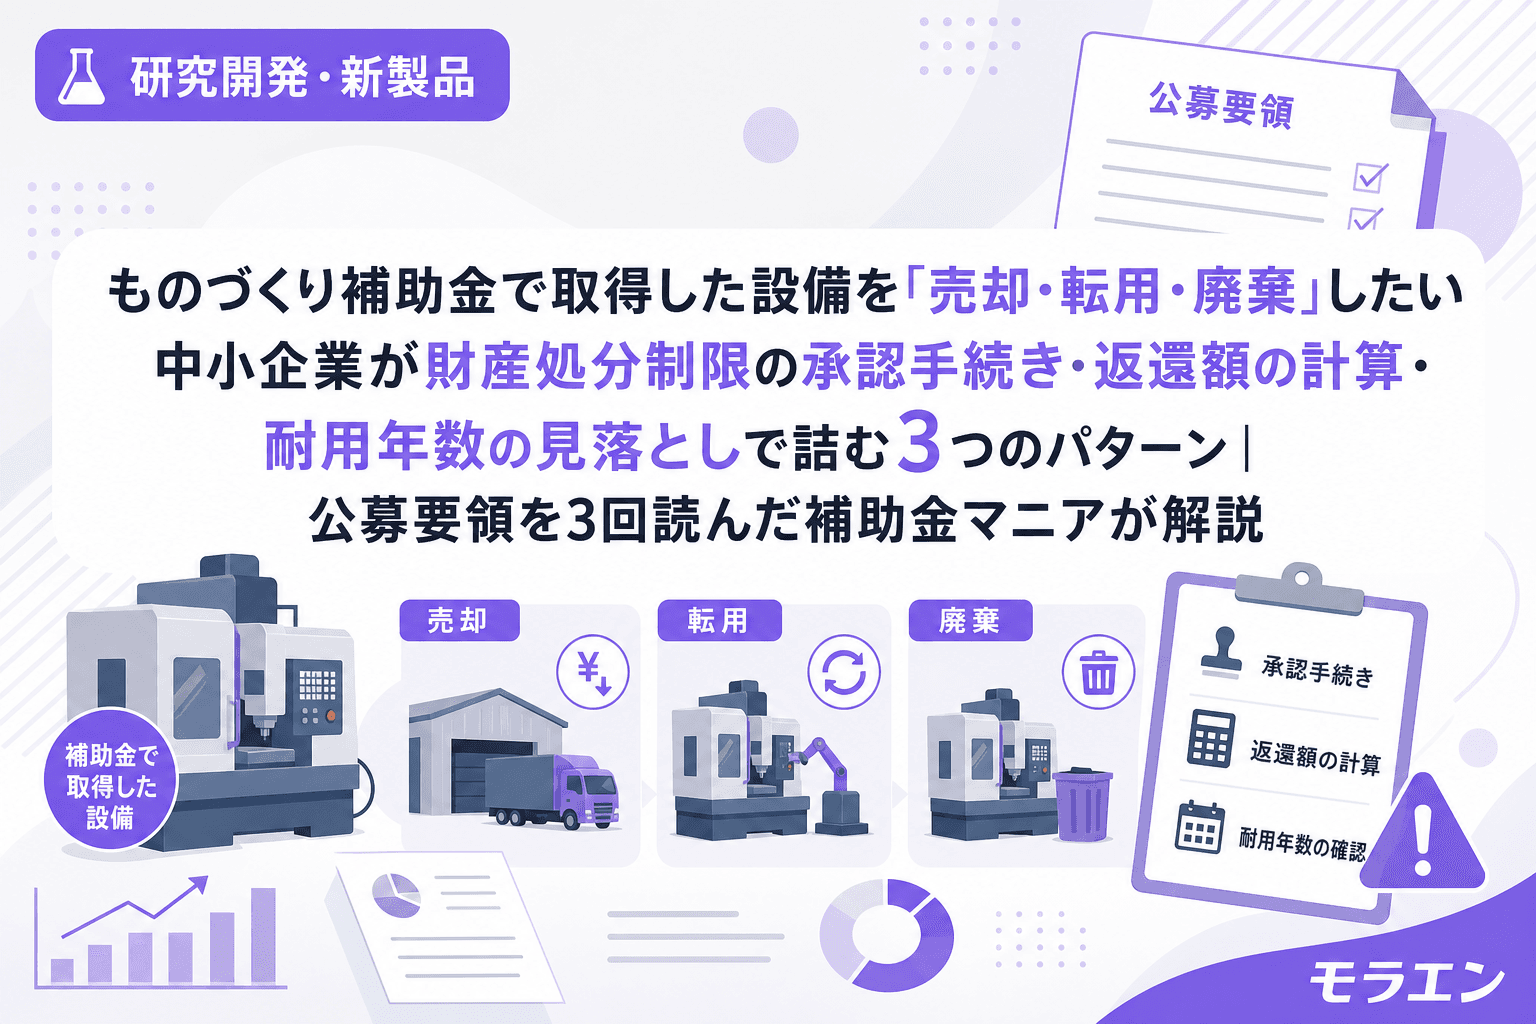
研究開発で導入した装置は、事業計画が変わると「使わなくなる」ことがあります。別事業への転用、関連会社への貸付、売却。社内では当たり前の判断でも、補助金で取得した財産には処分の制限があります。
解説記事によると、処分制限期間中は、交付団体(事務局)の承認なしに目的外使用・譲渡・交換・貸付・担保提供はできず、違反すると返還命令の対象になるとされています。処分制限期間は、減価償却資産の耐用年数を基準に交付規程で決まり、目安として金属製の機械装置は10〜12年程度、ソフトウェアは5年、パソコンは4年といった例が挙げられています。対象となる金額基準(取得価額が単価50万円以上など)は補助金ごとに異なるので、これも要確認です。
なぜ詰まるか
- 事業化状況報告の期間(5年程度)と、処分制限期間(機械なら10年超の場合もある)は別の時計で動いている。報告が終わったから自由、ではない
- 承認手続きに時間がかかり、解説記事では処分予定日の約3か月前の申請が安全とされている
- 承認されても、残存期間などに応じて補助金の一部または全部の返還を求められることがある
対策:申請前に使える3つの確認
| 確認項目 | 見る場所 | 申請前にやること |
|---|---|---|
| 処分制限期間 | 公募要領・交付規程 | 買う予定の設備ごとに年数を一覧化する |
| 承認が必要な行為 | 交付規程の財産管理の章 | 転用・貸付・担保提供も対象かを確認する |
| 事業計画が変わった場合 | 事務局の手引き | 早めに事務局へ相談する窓口を確認する |
特に注意したいのは、銀行借入の担保に補助金で取得した設備を入れるケースです。担保提供も制限の対象とされているため、つなぎ融資や追加融資の段階で銀行と話がずれやすくなります。金融機関確認書の手配とあわせて、担当者へ早めに伝えておくと安全です。
パターン3:事業計画の数字を「報告できる形」で作っていない
何が起きるか
申請書には売上や付加価値額の計画を書きます。採択後は、その計画と実績の差を報告で問われます。報告時に初めて「この売上はどの部門のどの製品か」を集計し直す羽目になると、数字が合わない、証憑が足りない、という状態になります。
賃上げ要件を背伸びして書いた場合の返還リスクについては、別の記事(賃上げ率を背伸びして書いた研究開発型中小企業の3パターン)で触れました。今回の話はその裏側で、「書いた数字を、あとから測れる設計にしておく」ことが主題です。
対策:テンプレで時短すると
テンプレで時短すると、毎年の報告作業は大きく楽になります。私が使っている考え方は次の3列です。
- 計画値:申請書に書いた売上・付加価値額・従業員数・賃上げ率
- 実績値:決算書・賃金台帳から拾う数字と、その出典ファイル名
- 差異メモ:差が出た理由を1〜2行で残す
Notionでもスプレッドシートでも構いません。大事なのは、申請書を出す日にこの表の雛形を作っておくことです。後から作ろうとすると、必ず数字の根拠が曖昧になります。
収益納付はどう考えるか
「収益が出たら納付が必要なのか」という質問もよく受けます。収益納付そのものは補助金適正化法に基づく仕組みで、有無や計算方法は補助金ごとの交付要綱で決まります。解説記事では、新事業進出補助金については収益納付を求めない扱い、あるいは2025年4月から撤廃されたと紹介するものがありました。ただし、これは私が公式の一次情報で直接確認できたわけではありません。該当する公募回の公募要領・交付規程で「収益納付」の語を検索して確認するまでは、断定しないでください。
申請前日までのセルフチェックリスト
- □ 公募要領の最新版(版番号と公募期間)を確認した
- □ 採択後の義務(事業化状況報告・財産処分)の章を読んだ
- □ 報告担当者(正・副)を決めた
- □ 導入予定の設備ごとに処分制限期間を一覧化した
- □ 補助事業分の売上を分けて記録する仕組みを決めた
- □ 銀行の担保設定と補助対象設備の関係を確認した
よくある質問
Q1. 事業化状況報告は何年続きますか?
解説記事では、ものづくり補助金・新事業進出補助金は5年間で計6回と紹介されています。ただし、公募要領本文で直接確認できていない点があるため、お申込みの公募回の公募要領と交付規程で確認してください。
Q2. 報告期間が終われば、設備は自由に売却できますか?
いいえ。報告期間と処分制限期間は別です。解説記事では、処分制限期間を過ぎれば自由に処分でき返還も発生しないとされています。期間内は承認が必要です。
Q3. 報告を忘れた場合はどうなりますか?
未提出や入力途中のままだと、交付決定の取消しや補助金の返還を求められることがあると解説されています。事務局から督促や補正の連絡が来たら、速やかに対応してください。
Q4. 申請前の今、何から着手すべきですか?
まず公募要領の採択後義務の章を読み、報告担当者と、補助事業の売上を分けて記録する仕組みを決めてください。それが一番費用のかからない準備です。
Q5. 個別の返還リスクの判断は誰に聞けばよいですか?
私は法的な厳密性は士業に譲る立場です。個別の判断は、事務局や認定支援機関、税理士・行政書士などの専門家へ相談してください。
まとめ
申請書は「採択される」ために書きますが、補助金は「終わってから」の管理で差がつきます。第1回の締切まで残り日数が少ない今こそ、報告担当者の決定と、設備の処分制限期間の一覧化だけでも済ませておいてください。朝のカフェで公募要領を読み返すとき、私はいつも後ろの章から先に開くようにしています。