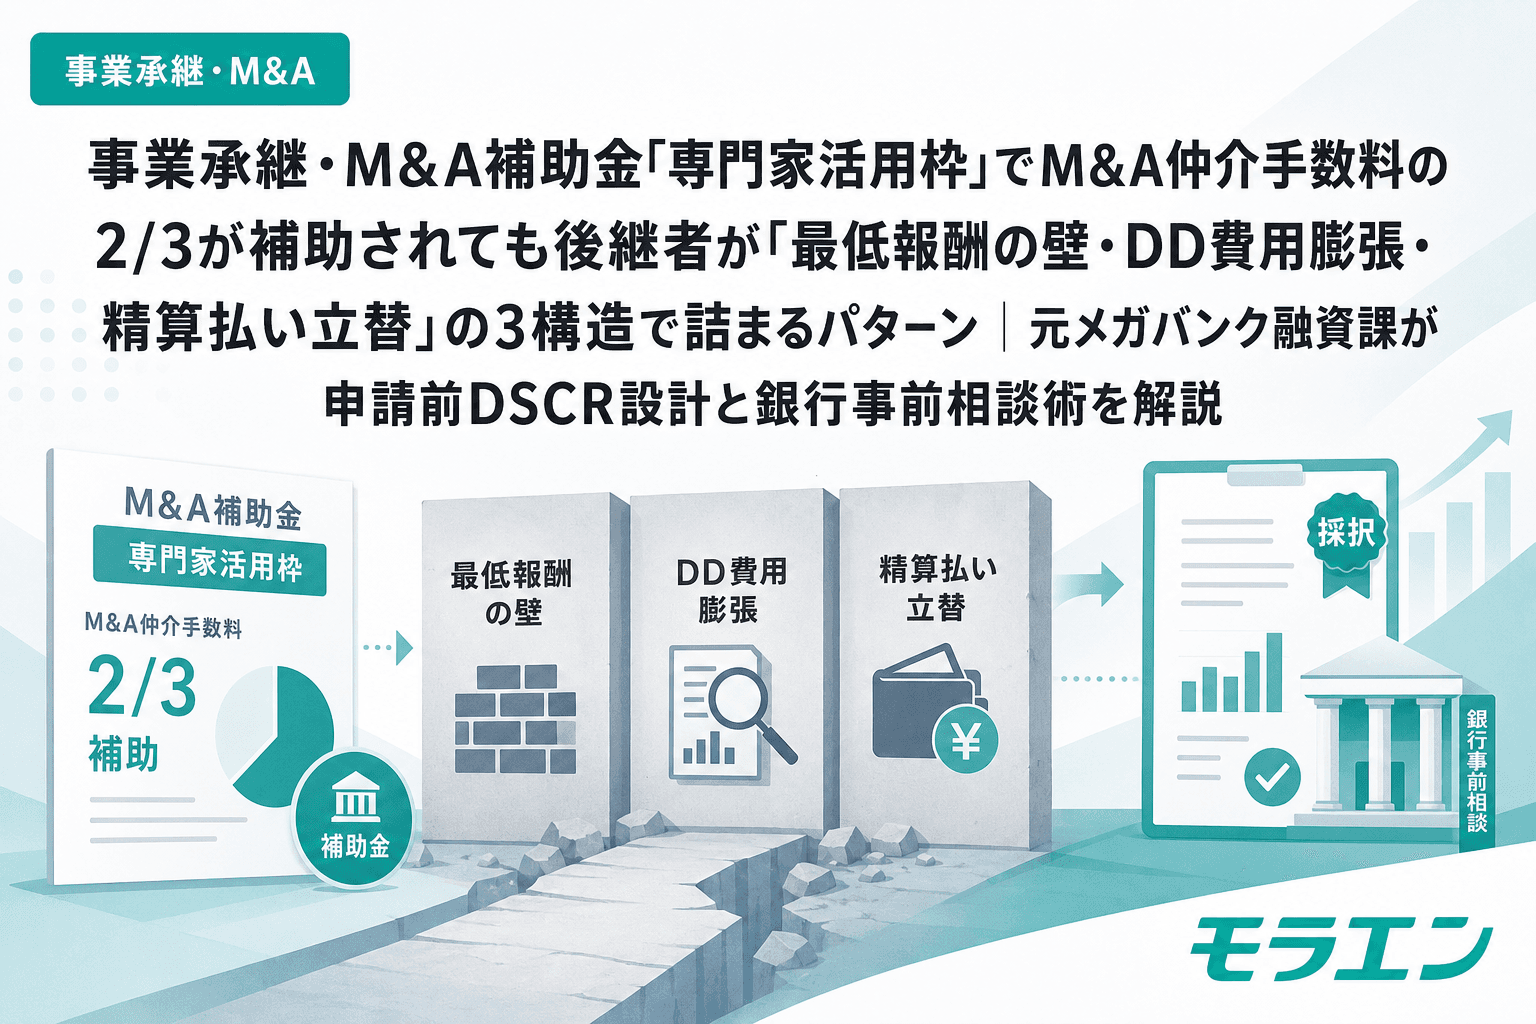
M&Aで会社を譲り受ける、あるいは親族外の後継者として事業を買い取る場面では、仲介手数料やデューデリジェンス(DD)費用が数百万円単位で先に出ていきます。「事業承継・M&A補助金の専門家活用枠が使えるはず」と考えて計画を組む方は多いです。ただし、補助金は後払いです。対象になる支援機関にも条件があります。この2点を外すと、買収資金の調達計画そのものが崩れます。
元メガバンク融資課で、買収資金の融資審査を担当してきました。融資審査の目線で言うと、専門家費用は金額こそ小さいものの、買収案件の最初に発生する立替資金です。ここで資金計画を読み違えると、本体の買収融資の条件にも響きます。本記事では、買い手側が陥りやすい3パターンを、年商3億円規模の仮想モデルで整理します。
この記事の前提:専門家活用枠の位置づけ(2026年10月28日時点)
事業承継・M&A補助金の公式サイトによると、最新は第16次公募で、専門家活用枠の公募申請受付は2026年10月2日に始まっています。同サイトは、不備の指摘や修正差戻しを希望する場合、申請期日の5営業日前(2026年10月29日)までの提出を推奨しています。つまり、締切(二次情報では11月6日)は目前です。申請は原則としてJグランツによる電子申請で、GビズIDプライムが必要です。取得には1〜2週間程度かかると案内されています。
類型は、買い手支援類型(Ⅰ型)、売り手支援類型(Ⅱ型)、買い手支援類型の100億企業特例、小規模売り手支援類型に分かれます。補助上限や補助率は回次や類型で異なります。私が確認できた二次情報では、買い手支援類型の補助率は2/3、上限は600万円(DD実施時は200万円上乗せ)でした。ただしこれは二次情報です。実際の申請では、第16次公募の公募要領で必ず確認してください。
なお、この補助金の対象経費については、既に「退職金・株式取得費」を扱った記事があります。本記事は、それとは別枠の「専門家活用枠」に絞ります。
前提とする年商3億円モデル(仮定)
| 項目 | 金額(仮定) |
|---|---|
| 買い手の年商 | 3億円 |
| 営業利益+減価償却 | 3,000万円 |
| 既存借入の年間元利返済 | 800万円 |
| 買収対価(借入で調達) | 1.5億円(10年返済、金利1.5%想定) |
| 仲介・FA費用+DD費用(支払総額) | 1,200万円 |
買収融資の初年度の元利返済は、元本1,500万円と利息約225万円で約1,725万円です。既存分800万円と合わせると約2,525万円になります。DSCR(=営業利益+減価償却÷年間元利返済額)は、3,000万円÷2,525万円で約1.19です。基準とされる1.2近辺で、余裕はほとんどありません。この状態で専門家費用1,200万円の立替が重なります。
パターン1:対象外の支援機関に頼み、補助対象費用がゼロになる
二次情報によると、FA・仲介費用が対象になるのは、M&A支援機関登録制度に登録されたFA・仲介業者によるものに限られます。知り合いの紹介や、登録のない小規模な仲介業者に依頼した場合、手数料は補助の対象になりません。
モデルでは、補助が受けられれば最大で約800万円(1,200万円の2/3)です。対象外なら、この800万円が丸ごと自己負担に変わります。立替1,200万円を全額自社で吸収することになり、買収後1年目の資金繰りは厳しくなります。
- 契約前に、依頼先がM&A支援機関登録制度に登録されているかを確認する
- 登録の有無は、制度の公式データベースなど公的な情報で確認する(業者の自己申告だけにしない)
- 対象外であれば、補助金なしの前提で資金計画を組み直す
パターン2:交付決定前に契約・着手し、補助の対象から外れる
多くの補助金では、交付決定前に発注・契約した経費は対象外になります。M&Aでは、基本合意の前後に仲介契約やDDが動き出します。補助金の申請タイミングより案件の進行が早い、というズレが起きやすいのです。
専門家活用枠の対象期間や、着手時点の扱いは、公募要領の定義が基準です。私は「いつの契約・支払いから対象か」を公募要領で確認せずに進めた案件を、何度も見てきました。ここは銀行も見ています。補助金を資金繰りに織り込んだ計画で、対象期間の確認がなされていないと、審査では「補助金ゼロ」で評価されます。
- 仲介契約・DD着手の日付と、公募要領の対象期間を照らし合わせる
- 案件のスケジュールと補助金の締切が合わない場合は、補助金を前提に置かない
- 不明点は、事務局の専門家活用窓口(050-3145-3812、平日9:30〜12:00、13:00〜17:00)に確認する
パターン3:後払いを織り込まず、補助金を買収資金の一部として融資申請する
最も多いのがこれです。補助金は実績報告後の精算払いです。入金は支払いの後で、しかも対象経費の範囲が確定してからになります。入金までの間、1,200万円は自社で立て替えなければなりません。
PLの構造を見ると、仲介手数料やDD費用は一時的な費用です。一方、買収融資の返済は毎年続きます。立替資金を運転資金で賄うと、現預金が薄くなり、買収直後の運転資金が不足します。補助金が満額出ても(約800万円)、自己負担は約400万円です。補助金前提の計画では、この約400万円さえ余力のない会社が少なくありません。
| ケース | 専門家費用の実質負担 | 資金繰りへの影響 |
|---|---|---|
| 補助対象になる(満額) | 約400万円(入金までは1,200万円を立替) | 入金までの運転資金に注意 |
| 登録外の仲介業者で対象外 | 1,200万円 | DSCR1.19の会社には重い負担 |
| 不採択 | 1,200万円 | 同上 |
この表のとおり、採択されても立替は発生します。銀行は「補助金の入金時期」ではなく、「入金がなくても資金が回るか」を見ています。融資を申請するなら、補助金ゼロのシナリオと、補助金入金後のシナリオを2本並べた月次キャッシュフローを用意してください。
融資審査の目線:買い手が先に確認する4点
- 補助金なしでDSCRが成立するか。買収融資を含めて1.2以上を確保できるかを、5年PLで先に確認します。
- 専門家費用の立替をどの資金で賄うか。手元資金か、運転資金の借入れか、買収融資に含めるかを決めておきます。
- 依頼先の登録状況。契約前に確認し、補助対象になる可否を整理します。
- 採択後に「取りに行く」スケジュール。実績報告までの期限と、案件のクロージング予定を同じカレンダーに載せます。
私は朝5時に決算書を分析する習慣があります。買収案件では、この4点を最初の1時間で確認します。補助金が出る前提で話が進んでいる案件ほど、ここが抜けているからです。
第16次公募を見送る場合の考え方
今回の締切に案件が間に合わない場合も、焦って契約を進める必要はありません。専門家活用枠は、公募の回が重ねられています。次回以降に申請できる可能性があるからです。ただし、次回の公募日程や条件は現時点で確認できていません。補助金のために買収のスケジュールを動かすのは本末転倒です。買収の可否は、補助金ではなく5年後の財務状態で判断してください。
よくある質問
Q1. 専門家活用枠は、買い手と売り手のどちらも使えますか。
類型としては、買い手支援類型(Ⅰ型)、売り手支援類型(Ⅱ型)、小規模売り手支援類型などがあります。どれを使えるかは、M&Aの形態や会社の状況で変わります。公式サイトの第16次公募ページと公募要領で確認してください。
Q2. 仲介手数料の成功報酬も補助されますか。
対象となる費目の範囲、支払時期、報酬の種類ごとの扱いは、公募要領の規定が基準です。私が確認できた範囲では、成功報酬の扱いを断定できる一次情報は得られていません。事務局の専門家活用窓口に確認してください。
Q3. 採択されたら、すぐに補助金が入金されますか。
いいえ。実績報告と確定検査を経た後の精算払いが基本です。それまでの支払いは自社資金で賄う必要があります。資金繰り表には、入金時期を保守的に置いてください。
Q4. 申請は自分でやらないといけませんか。
公式サイトの案内では、申請内容の作成を第三者に依頼できるのは、行政書士または行政書士法人に限られます。その場合、行政書士証憑と委任契約書の提出が必要です。それ以外の方に代行を頼む際は、特に注意してください。
Q5. 締切までに何を準備すべきですか。
GビズIDプライムの取得に1〜2週間程度かかると案内されています。まだ取得していない場合は、第16次公募に間に合わない可能性があります。無理に間に合わせず、次回以降を見据えて準備してください。