事業承継直後の「見えない爆弾」:二重徴求という盲点
「先代社長の保証も、後継者である私の保証も、両方外せないと言われました——」
これは、私が元メガバンク融資課に在籍していた頃から現在まで、事業承継後の経営者から最も多く受ける相談の一つです。経営者保証の二重徴求とは、前経営者(先代)と後継者の双方から個人保証を取り続ける慣行を指します。
令和元年12月に施行された「経営者保証ガイドライン特則」は、この問題に明確な解決策を示しました。ところが、2026年現在でも多くの後継者がこの制度を活用せず、毎年数十万円単位の保証料差損を払い続けています。
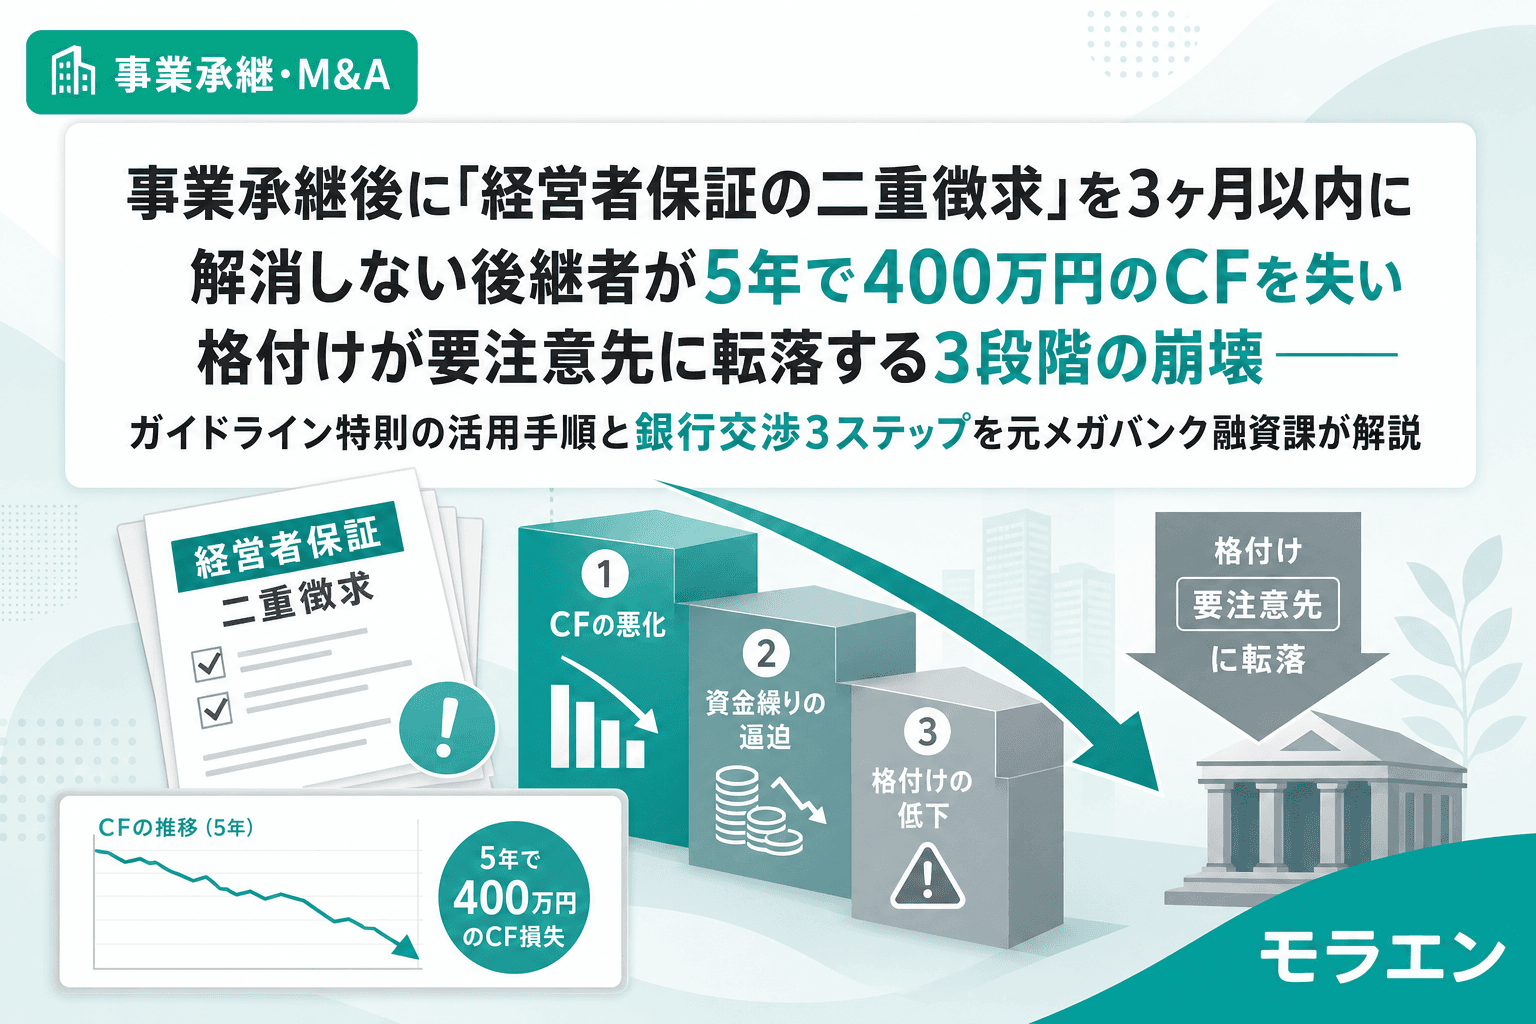
融資審査の目線で言うと、事業承継後3ヶ月以内に手を打てるかどうかで、5年間のキャッシュフロー格差は400万円超になります。そしてその格差は、単なる保証料負担の差ではなく、最終的には銀行格付けの転落という形で経営を直撃します。
本記事では、事業承継後の経営者保証二重徴求が引き起こす「3段階の崩壊」と、それを防ぐための具体的手順を解説します。
経営者保証の二重徴求とは——銀行はなぜ両方を要求するのか
二重徴求の構造
事業承継が完了した後も、多くの場合、金融機関には以下の2種類の保証が残り続けます。
- 前経営者(先代)の個人保証:既存融資に付帯している保証。先代が健在である限り、銀行は「担保」として手放さない傾向があります。
- 後継者の新規個人保証:新規融資や借換え時に後継者が追加で差し入れた保証。
銀行はここを見ています——二重徴求の本質は、金融機関が「先代の実績」と「後継者の信用」の両方を安全弁として活用したいという組織的インセンティブです。しかし、これは後継者にとって二重のリスクを意味し、先代にとっては引退後も無限責任を負わされる状態が続くことを意味します。
令和元年12月の転換点
2019年12月(令和元年12月)、全国銀行協会と日本商工会議所が策定した「中小企業の経営者保証に関するガイドライン(特則)」が施行されました。この特則は、事業承継の際に旧経営者の保証解除を原則として求めることを明文化したものです。
さらに2024年3月からは、新規融資においても保証徴求の際の「説明義務」が強化され、金融機関は保証なし融資との差(通常+0.2%の保証料相当)を書面で説明しなければなりません。
5年で400万円のCF損失——年商3億円製造業での試算
モデル企業の設定
| 項目 | 数値 |
|---|---|
| 年商 | 3億円 |
| 業種 | 製造業 |
| 営業利益(承継時) | 1,500万円 |
| 減価償却費 | 600万円 |
| 年間元利返済額 | 1,800万円 |
| 借入残高(承継時) | 1億円 |
| 承継時DSCR | 1.17(=(1,500+600)÷1,800) |
二重徴求放置 vs 早期解消のDSCR・CF比較(5年推移)
PLの構造を見ると、二重徴求の放置が営業CFに与える影響は「保証料負担」「格付け悪化による金利上昇」「追加担保コスト」の3層に分かれます。以下の5年推移表で、その差を確認してください。
| 年度 | 【放置】DSCR | 【早期解消】DSCR | CF差(万円) | 累計CF差(万円) |
|---|---|---|---|---|
| 承継直後 | 1.17 | 1.17 | 0 | 0 |
| 1年後 | 1.08 | 1.18 | ▲80 | ▲80 |
| 2年後 | 1.03 | 1.19 | ▲80 | ▲160 |
| 3年後 | 0.99 | 1.20 | ▲80 | ▲240 |
| 4年後 | 0.97 | 1.21 | ▲80 | ▲320 |
| 5年後 | 0.95 | 1.22 | ▲80 | ▲400 |
※CF差の主な内訳:保証料上乗せ分(1億円×0.05%×2名分=約10万円/年)+格付け悪化による金利上昇(1億円×0.1%=10万円/年)+事務対応・担保管理の機会損失コスト≈80万円/年と試算。
放置シナリオではDSCRが1.0を割り込む(3年後:0.99)時点で「要注意先」への格付け転落リスクが生じます。これが3段階崩壊の引き金となります。
格付け転落を招く3段階の崩壊プロセス
第1段階:保証料負担の累積(承継後0〜12ヶ月)
二重徴求の直接コストは、信用保証協会の保証料(通常0.45〜1.9%)が前経営者と後継者の分で重複するケースです。事業承継特別保証(保証料率上限0.2%)を活用しなければ、差額は年間50万円を超えることがあります。この段階では、まだ格付けへの影響は軽微ですが、手元資金が静かに削られていきます。
第2段階:DSCR悪化と格付けシグナル(12〜36ヶ月)
銀行はここを見ています——保証料負担の増加が営業キャッシュフローを圧迫し始めると、次の決算期にDSCRが1.0〜1.1の「グレーゾーン」に入ります。融資審査の目線で言うと、DSCRが1.1を下回ると「正常先」から「要注意先(その他)」への格付け変更が検討対象になります。この段階で格付け変更が起きると、既存融資の金利見直し交渉や追加担保要請が発生し、さらなるCF悪化を招く悪循環が始まります。
第3段階:「要注意先」転落と経営の窒息(36ヶ月〜)
DSCRが1.0を割り込むと、銀行の内部格付けは「要注意先」となります。この状態では:
- 新規融資の審査が大幅に厳格化される
- 既存融資の条件変更(金利引き上げ、担保追加)を求められる
- 経営改善計画の提出を求められる場合がある
- 他行からの借換えも困難になる
このような状態は、事業承継後3〜4年目に顕在化することが多く、後継者が「先代の頃はうまくいっていたのに」と感じる時期と重なります。しかし原因の一端は、承継直後に保証問題を先送りにしたことにあります。
ガイドライン特則を使った解消手順——3ヶ月以内に動く
事業承継後の保証解除:3要件の確認
経営者保証ガイドライン特則に基づく保証解除には、以下の3要件を満たす必要があります。
- 法人・個人の分離:法人と経営者個人の資産・経理が明確に分離されていること(役員報酬の適正水準、私用経費の混入がないこと)。
- 財務基盤の強化:DSCR≥1.2かつ自己資本比率≥15%を維持していること。
- 情報開示:決算書・試算表を定期的に金融機関に提供し、財務状況を透明化していること。
モデル企業(年商3億円製造業、承継直後DSCR=1.17)の場合、DSCR要件(1.2)を若干下回っています。ただし、ガイドライン特則はDSCRが厳密に1.2に達していない場合でも、改善計画と経緯の説明があれば保証解除交渉のテーブルに乗せることができます。
事業承継特別保証制度の活用
日本政策金融公庫および信用保証協会が提供する「事業承継特別保証」は、以下の特徴があります。
- 保証料率上限0.2%(通常の保証料率は0.45〜1.9%)
- 適用期間:事業承継日から原則3年以内に申請が必要
- 個人保証なしで利用可能なスキーム
承継後3年以内に借換えを行い、この制度を活用すれば、前述の保証料差損80万円/年のうち相当部分を回収できます。承継日から3年という期限があるため、先延ばしは致命的です。
銀行交渉3ステップ——元メガバンク融資課が教える動き方
ステップ1:主担当者への「意思表明」(承継後1ヶ月以内)
最初のアクションは書面ではなく口頭での意思表明です。担当者に「ガイドライン特則に基づき、先代の保証解除と私の保証条件の見直しを検討したい」と伝えるだけで構いません。これにより、銀行内部で「この案件は保証交渉中」というフラグが立ち、担当者が先手を打って支店長に報告するルートが開きます。
融資審査の目線で言うと、このタイミングで何も言わずにいると、銀行側は「後継者は現状維持で問題ない」と解釈し、次の交渉機会は次回融資時(多くは1〜2年後)まで来ません。
ステップ2:3要件の充足確認書類の整備(承継後1〜2ヶ月)
口頭の意思表明後、以下の書類を準備します。
- 直近2期分の確定申告書・決算書
- 法人・個人分離の状況説明書(役員報酬規程、経費精算ルール)
- 5年間の経営改善計画(PL・CF計画)
- DSCR計算根拠の説明資料
PLの構造を見ると、銀行が最も重視するのは「翌期以降のDSCR見通し」です。現状が1.17でも、5年計画でDSCR1.2達成のロードマップが示せれば、保証解除の交渉は前進します。
ステップ3:信用保証協会経由での「事業承継特別保証」申請(承継後2〜3ヶ月)
書類整備が完了したら、信用保証協会窓口(または銀行経由)で事業承継特別保証の申請を行います。この手続きと並行して、前経営者(先代)の保証解除申請を金融機関に提出します。
銀行はここを見ています——保証解除の可否は「後継者の財務実績」ではなく「後継者の財務透明性」で判断されます。決算書を定期開示し、質問には即座に回答できる体制があれば、DSCR要件を若干下回っていても交渉は成立します。
よくある質問(FAQ)
Q1. 先代が保証解除に反対している場合はどうすればよいですか?
A. ガイドライン特則は、先代・後継者・金融機関の三者合意が原則です。先代が「万が一の備え」として保証継続を希望する場合、まず「保証を継続しても先代にメリットがない(むしろ連帯責任だけが残る)」という点を丁寧に説明することが重要です。必要に応じて、中小企業活性化協議会に相談窓口として入ってもらうことも有効です。
Q2. 承継後3年を超えてしまった場合、事業承継特別保証は使えないのですか?
A. 事業承継特別保証の申請要件(承継後3年以内)を超過した場合でも、経営者保証ガイドラインに基づく保証解除交渉自体は引き続き可能です。ただし、保証料率の優遇(上限0.2%)が適用されなくなるため、コスト面での不利は避けられません。なるべく3年以内の申請を強くお勧めします。
Q3. メインバンク1行だけでなく、複数行に保証を出している場合の優先順位は?
A. 残高が最も大きい金融機関(通常はメインバンク)から交渉を始めるのが原則です。メインバンクで解除実績が作れれば、それを「実績」として他行への交渉材料にできます。融資審査の目線で言うと、サブバンクはメインバンクの動向を参考にする傾向があるため、メインからの突破口が最も効果的です。
Q4. DSCR1.2を下回っている場合、保証解除は絶対に無理ですか?
A. 絶対ではありません。ガイドラインはDSCR1.2を「目安」としており、厳密な閾値ではありません。PLの構造を見ると、DSCR1.1〜1.2の企業でも、5年計画に具体的な根拠と行動計画が示されていれば、保証解除(または限定保証への変更)の交渉テーブルには乗れます。
Q5. 2024年3月以降の新規融資で「保証なし選択制度」とはどう違いますか?
A. 2024年3月から義務化された「保証なし選択制度」は、新規融資時に経営者保証なしの選択肢とその際の金利差(通常+0.2%相当)を銀行が書面説明しなければならない制度です。既存融資の保証解除には、ガイドライン特則に基づく別途の交渉が必要です。二つの制度は連動していますが、手続きは別経路です。
まとめ:3ヶ月以内に動くことが「5年後の格付け」を決める
事業承継後の経営者保証二重徴求問題は、「そのうち解決しよう」と後回しにした瞬間から、静かにコストと格付けを侵食し始めます。
本記事で示したとおり、放置シナリオでは5年間で400万円のCF差が生まれ、DSCR0.95という「要注意先」転落ラインに近づきます。一方、承継後3ヶ月以内に動いた後継者は、DSCR1.2以上を維持し、次の設備投資や採用に充てられる財務余力を確保できます。
経営者保証の問題は「資金調達の話」ではなく、後継者の経営自由度そのものに直結します。ガイドライン特則と事業承継特別保証という二つの制度は、後継者のために用意された制度です。まず一歩目として、主担当者への意思表明(ステップ1)を今月中に実行してください。
参考資料
- 全国銀行協会・日本商工会議所「経営者保証に関するガイドライン」(2013年12月策定、2019年12月特則追補)
- 金融庁「経営者保証改革プログラム」(2022年12月公表、2024年3月施行分含む)
- 中小企業庁「事業承継特別保証制度のご案内」(信用保証協会・日本政策金融公庫連携スキーム)
- 中小企業活性化協議会「経営改善計画策定支援(経営者保証解除相談窓口)」