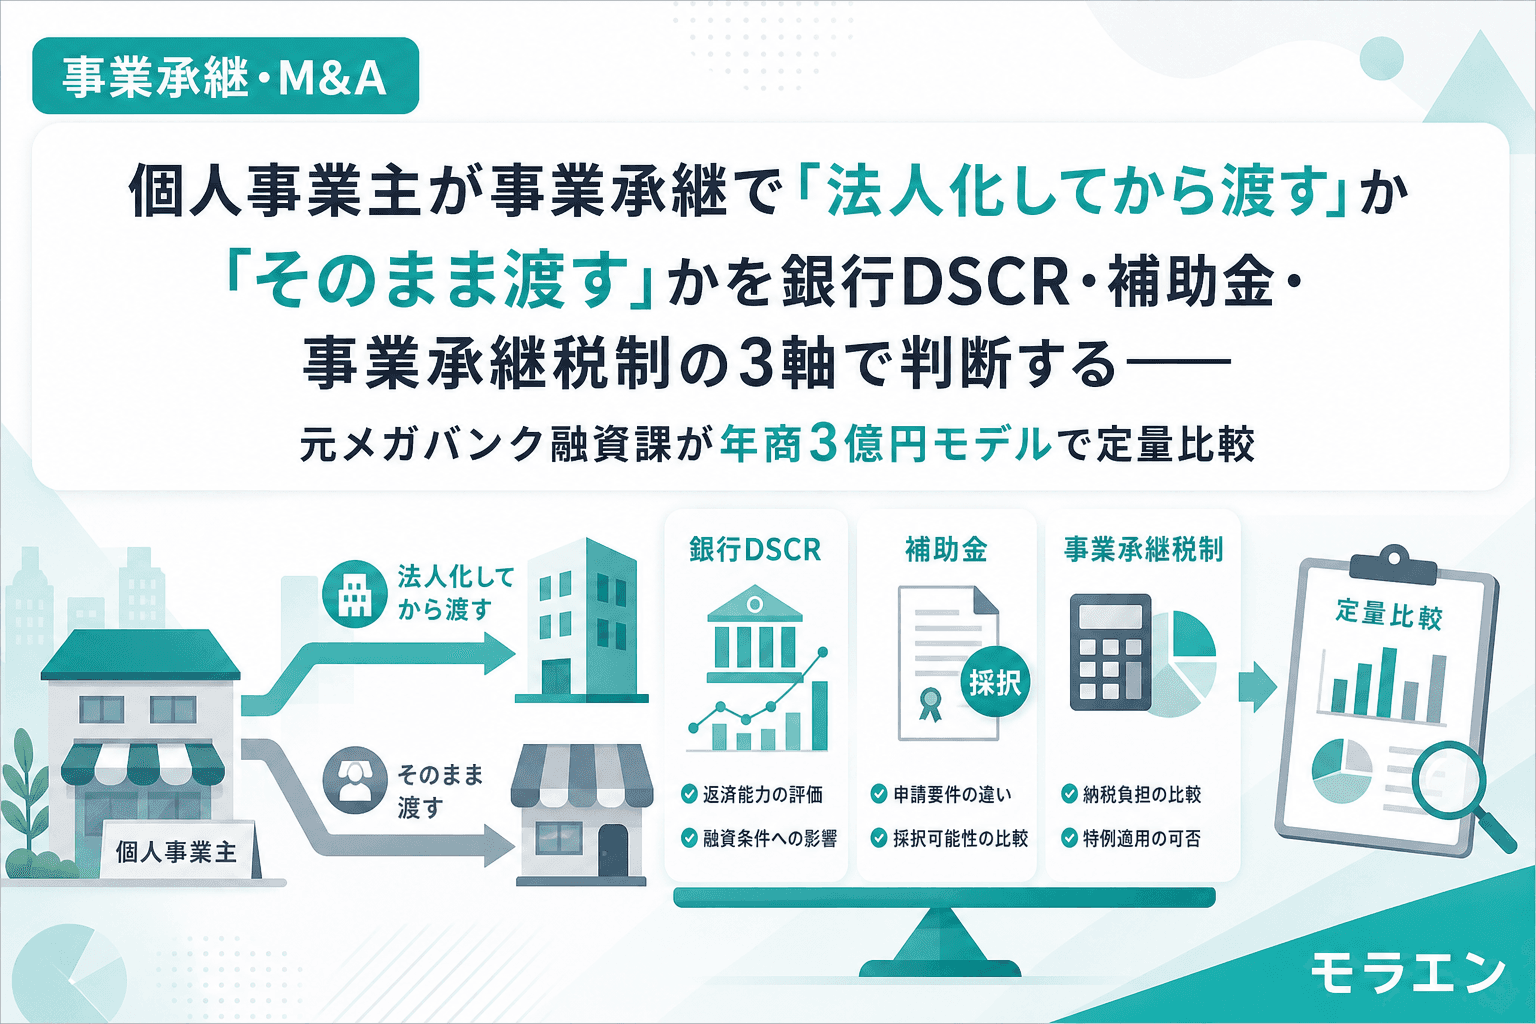
事業承継・M&A個人事業主が事業承継で「法人化してから渡す」か「そのまま渡す」かを銀行DSCR・補助金・事業承継税制の3軸で判断する——元メガバンク融資課が年商3億円モデルで定量比較個人事業を後継者に渡す前に法人化すべきかどうか。銀行融資DSCR・補助金申請資格・事業承継税制の3軸から、タイミングと判断基準を年商3億円モデルの5年PLで定量化した実務解説。18分木下 直樹
事業承継・M&A後継者不在で「廃業」を考え始めた経営者が補助金300万円を見て判断を誤る3つの理由|廃業と承継の5年キャッシュを元メガバンク融資課が年商3億円モデルで比較後継者不在で廃業を考える経営者向けに、廃業と承継を年商3億円の仮想モデルで5年キャッシュ比較。再チャレンジ枠の補助上限300万円が判断をどう歪めるかを、融資審査の目線で整理します。2026.10.257分木下 直樹
事業承継・M&Aものづくり補助金(第1回・10月30日締切)採択後に設備を入れた後継者が2027年12月贈与前に「自社株評価の上昇×DSCR急落」の二重罠にはまる3パターン——圧縮記帳ミス・借入余力消失・評価タイミングを元メガバンク融資課が年商3億円モデルで解説ものづくり補助金採択と2027年12月特例事業承継税制の贈与期限が重なる後継者が知るべき「自社株評価急騰×DSCR急落」の二重リスク。元メガバンク融資課が年商3億円モデルで3パターンを数値解説。2026.10.1415分木下 直樹
事業承継・M&A飲食・建設・介護の許認可業種で事業承継後に「許認可の手続き遅延」が売上を急落させDSCRを崩す3パターン——元メガバンク融資課が年商3億円モデルで定量化飲食業・建設業・介護業など許認可必須の業種では、事業承継後に許認可の手続き遅延が発生すると売上が急落し、DSCRが銀行の基準値を割り込むリスクがある。年商3億円モデルで3つのパターンを定量化し、融資審査上のリスクと対策を解説する。2026.10.0415分木下 直樹
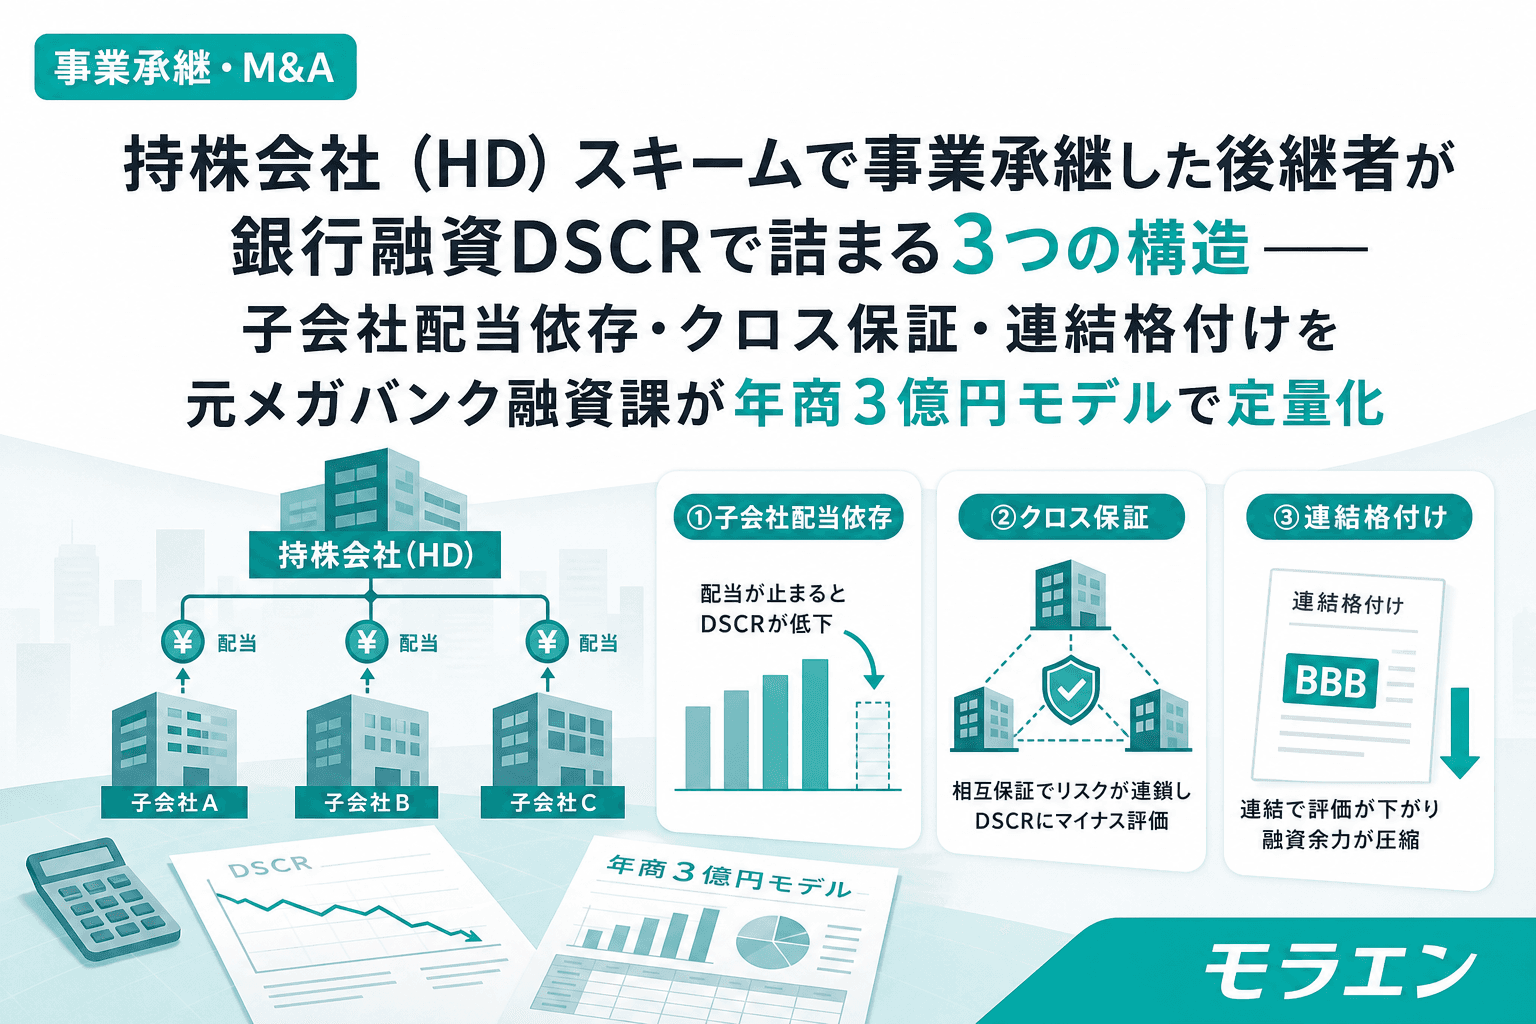
事業承継・M&A持株会社(HD)スキームで事業承継した後継者が銀行融資DSCRで詰まる3つの構造——子会社配当依存・クロス保証・連結格付けを元メガバンク融資課が年商3億円モデルで定量化持株会社(HD)スキームを使った事業承継で後継者が直面する銀行融資DSCRの3つの構造的罠を、元メガバンク融資課が年商3億円モデルで定量化。配当依存崩壊・クロス保証圧迫・連結格付け低下のメカニズムと回避策を解説。2026.09.2013分木下 直樹
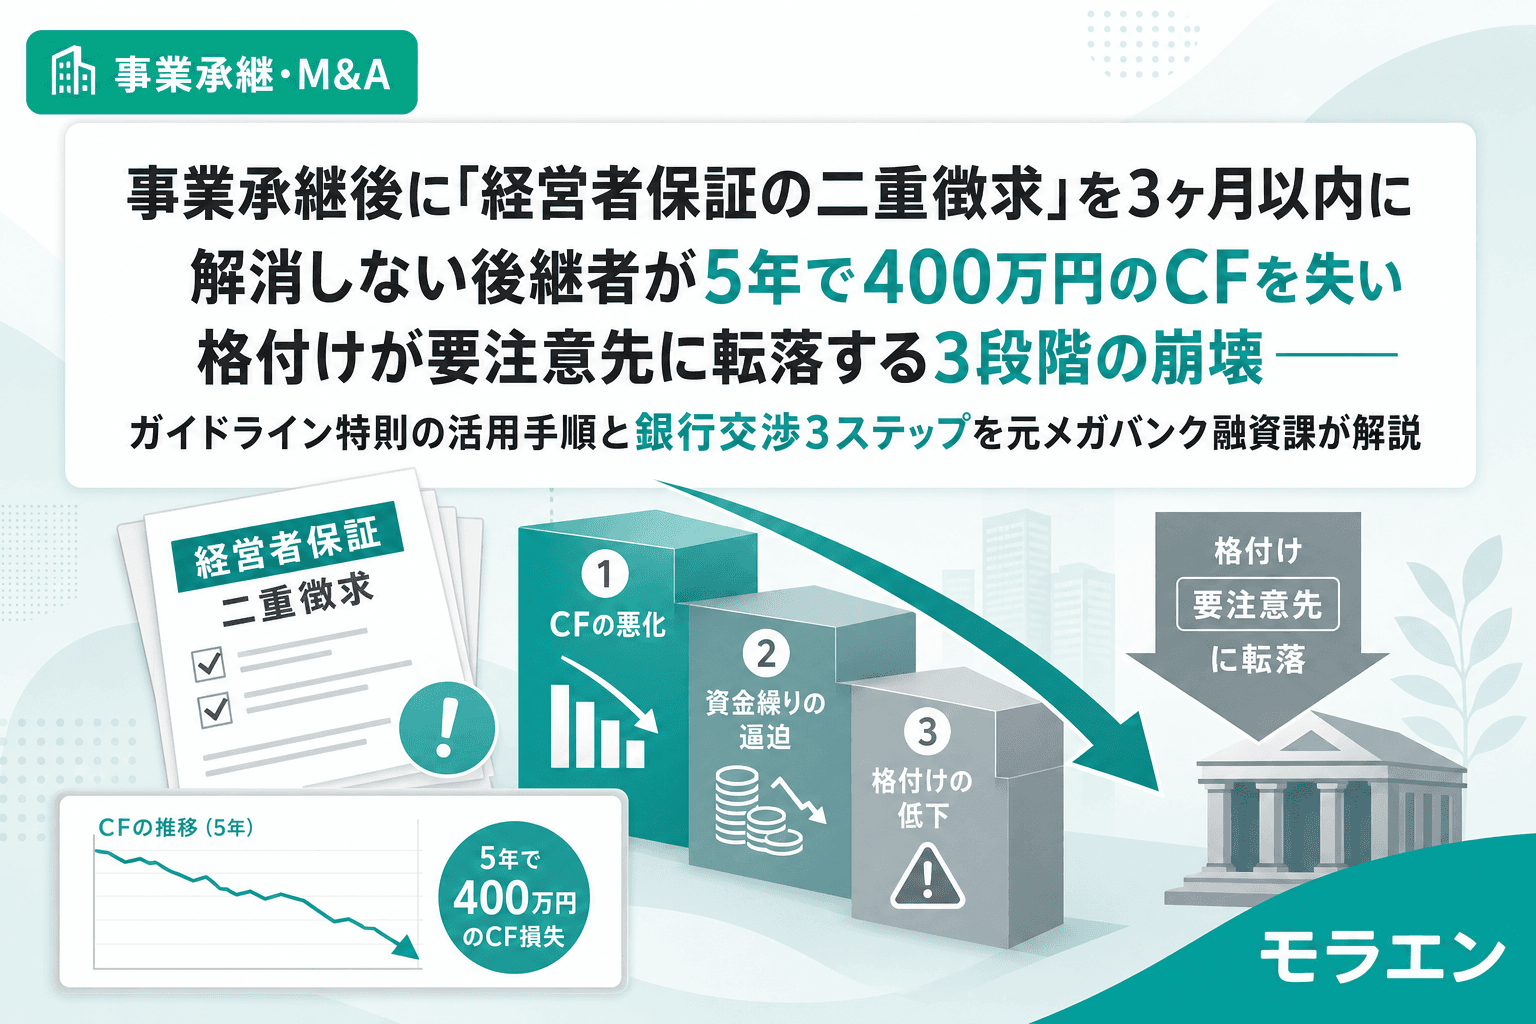
事業承継・M&A事業承継後に「経営者保証の二重徴求」を3ヶ月以内に解消しない後継者が5年で400万円のCFを失い格付けが要注意先に転落する3段階の崩壊——ガイドライン特則の活用手順と銀行交渉3ステップを元メガバンク融資課が解説事業承継後に経営者保証の二重徴求を放置すると、5年間で400万円のキャッシュフロー差が生まれ、格付けが「要注意先」に転落するリスクがあります。経営者保証ガイドライン特則と事業承継特別保証を活用した銀行交渉3ステップを、元メガバンク融資課の木下直樹が解説します。2026.09.1912分木下 直樹
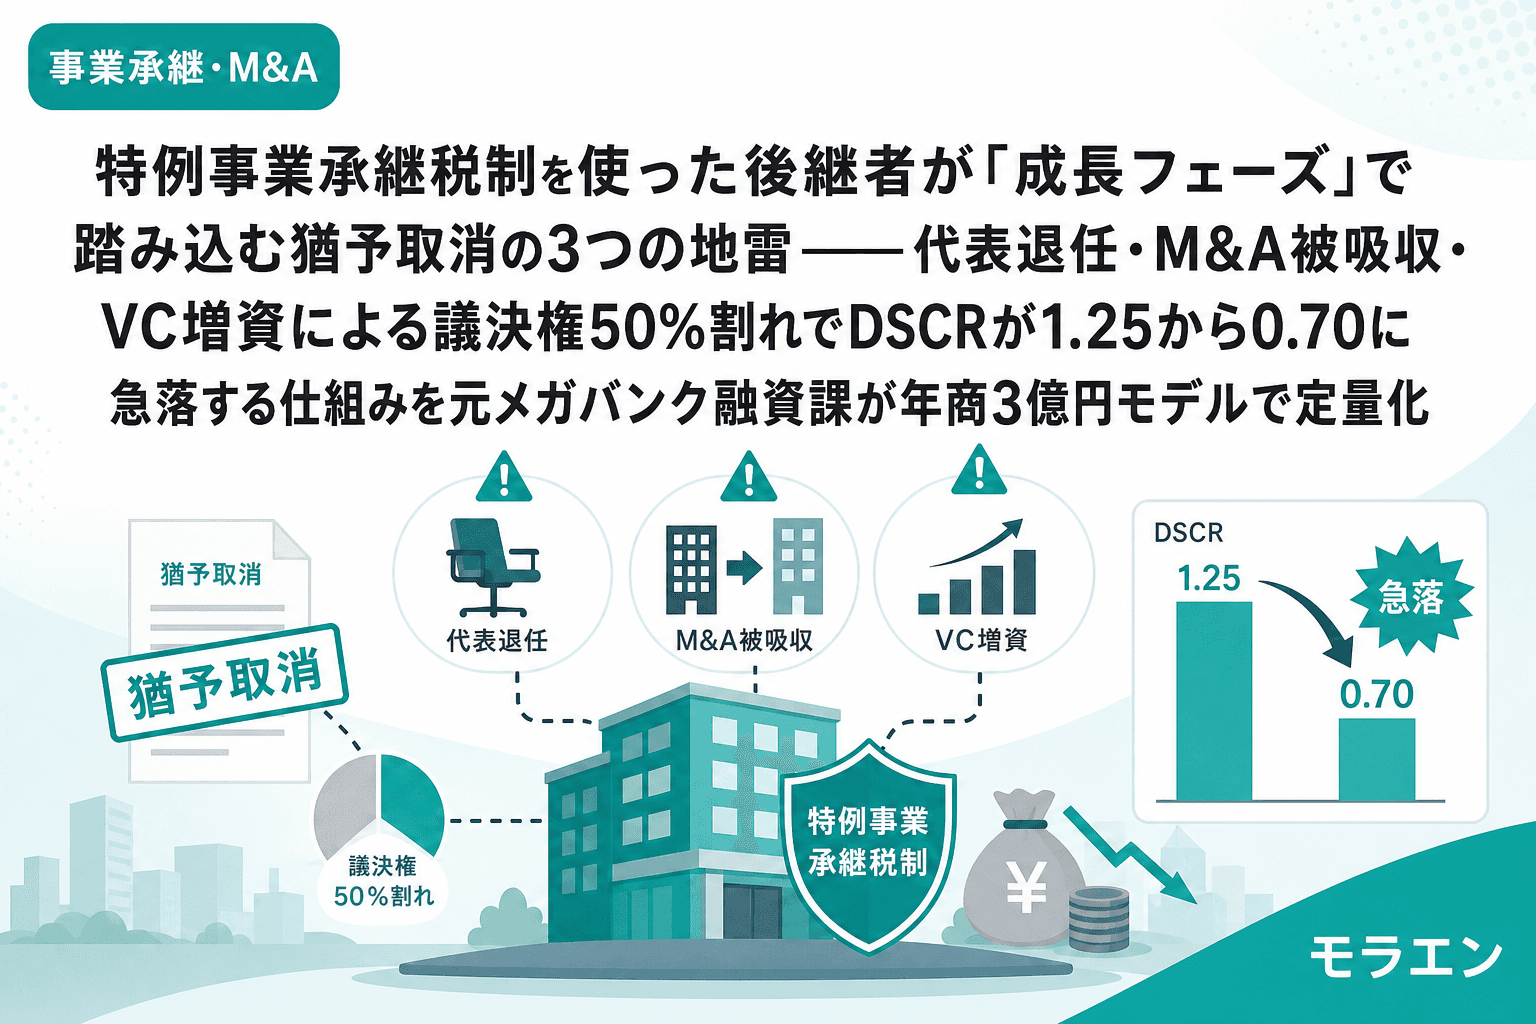
事業承継・M&A特例事業承継税制を使った後継者が「成長フェーズ」で踏み込む猶予取消の3つの地雷——代表退任・M&A被吸収・VC増資による議決権50%割れでDSCRが1.25から0.70に急落する仕組みを元メガバンク融資課が年商3億円モデルで定量化特例事業承継税制を適用した後継者が成長フェーズで踏みやすい猶予取消の3つの地雷——代表退任・M&A被吸収合併・VC増資による議決権50%割れを年商3億円モデルで定量化し、DSCRが1.25から最低0.70まで急落するメカニズムを解説する。2026.09.1510分木下 直樹
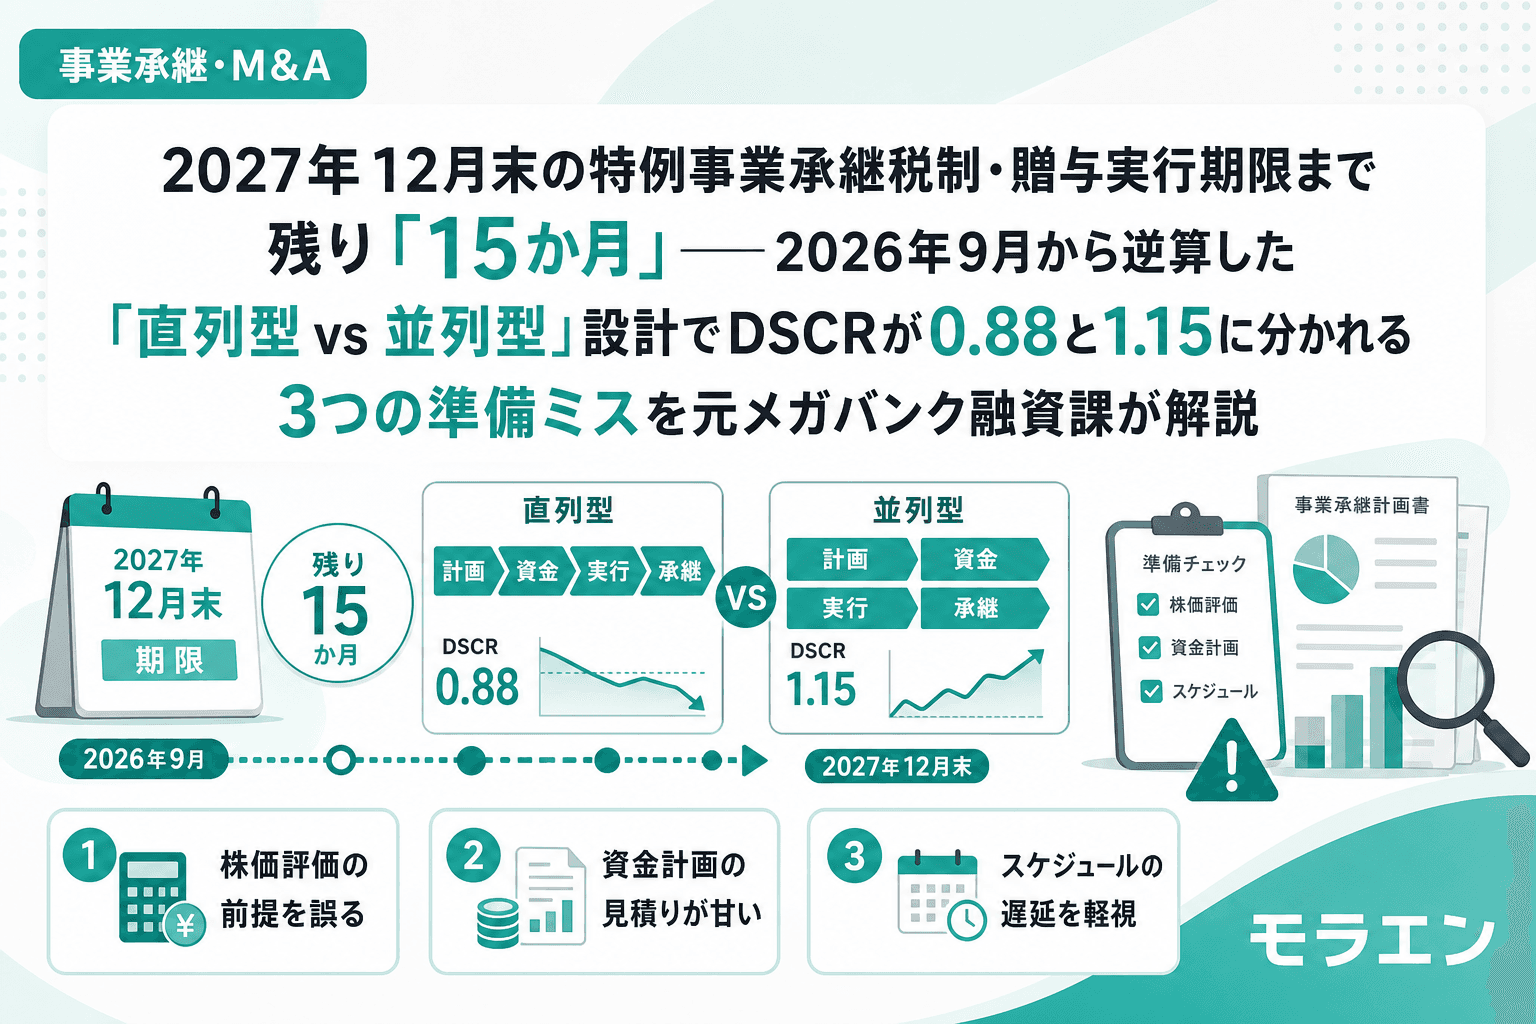
事業承継・M&A2027年12月末の特例事業承継税制・贈与実行期限まで残り「15か月」——2026年9月から逆算した「直列型 vs 並列型」設計でDSCRが0.88と1.15に分かれる3つの準備ミスを元メガバンク融資課が解説2027年12月31日の贈与実行期限まで残り15か月。退職金一括先行・自社株評価後回し・銀行相談最後の「直列型」設計3ミスがDSCRを0.88に急落させる。元メガバンク融資課が並列設計でDSCR 1.15を維持するロードマップを解説。2026.09.1416分木下 直樹
事業承継・M&A事業承継・M&A補助金(事業承継促進枠)の対象経費を誤解した後継者が退職金・株式取得費の「自己負担の穴」でDSCRを崩す3パターン——元メガバンク融資課が年商3億円モデルで正しい資金設計を解説補助金が出るから承継コストの大半はカバーできる——そう思い込んだ後継者がDSCRを割り込むケースが急増している。退職金・株式取得費・登記費用は補助対象外。この自己負担の穴が5年PLを崩す3パターンを、元メガバンク融資課が年商3億円モデルで徹底解説。2026.09.1312分木下 直樹
事業承継・M&A特例事業承継税制(特例措置)を2027年12月に使おうとする後継者が今秋見落とす「筆頭株主集約コスト・先代退任タイミング・計画書乖離」の3落とし穴──DSCRが1.35→0.97に急落する前に元メガバンク融資課が解説2027年12月の特例事業承継税制の期限まで残り1年。しかし今秋に動かなければ間に合わない案件が続出している。筆頭株主集約コスト・先代退任タイミング・5年PLと特例承継計画の乖離──この3つの落とし穴でDSCRが1.35から0.97まで急落するメカニズムを、元メガバンク融資課長が数値で解説する。2026.09.0815分木下 直樹
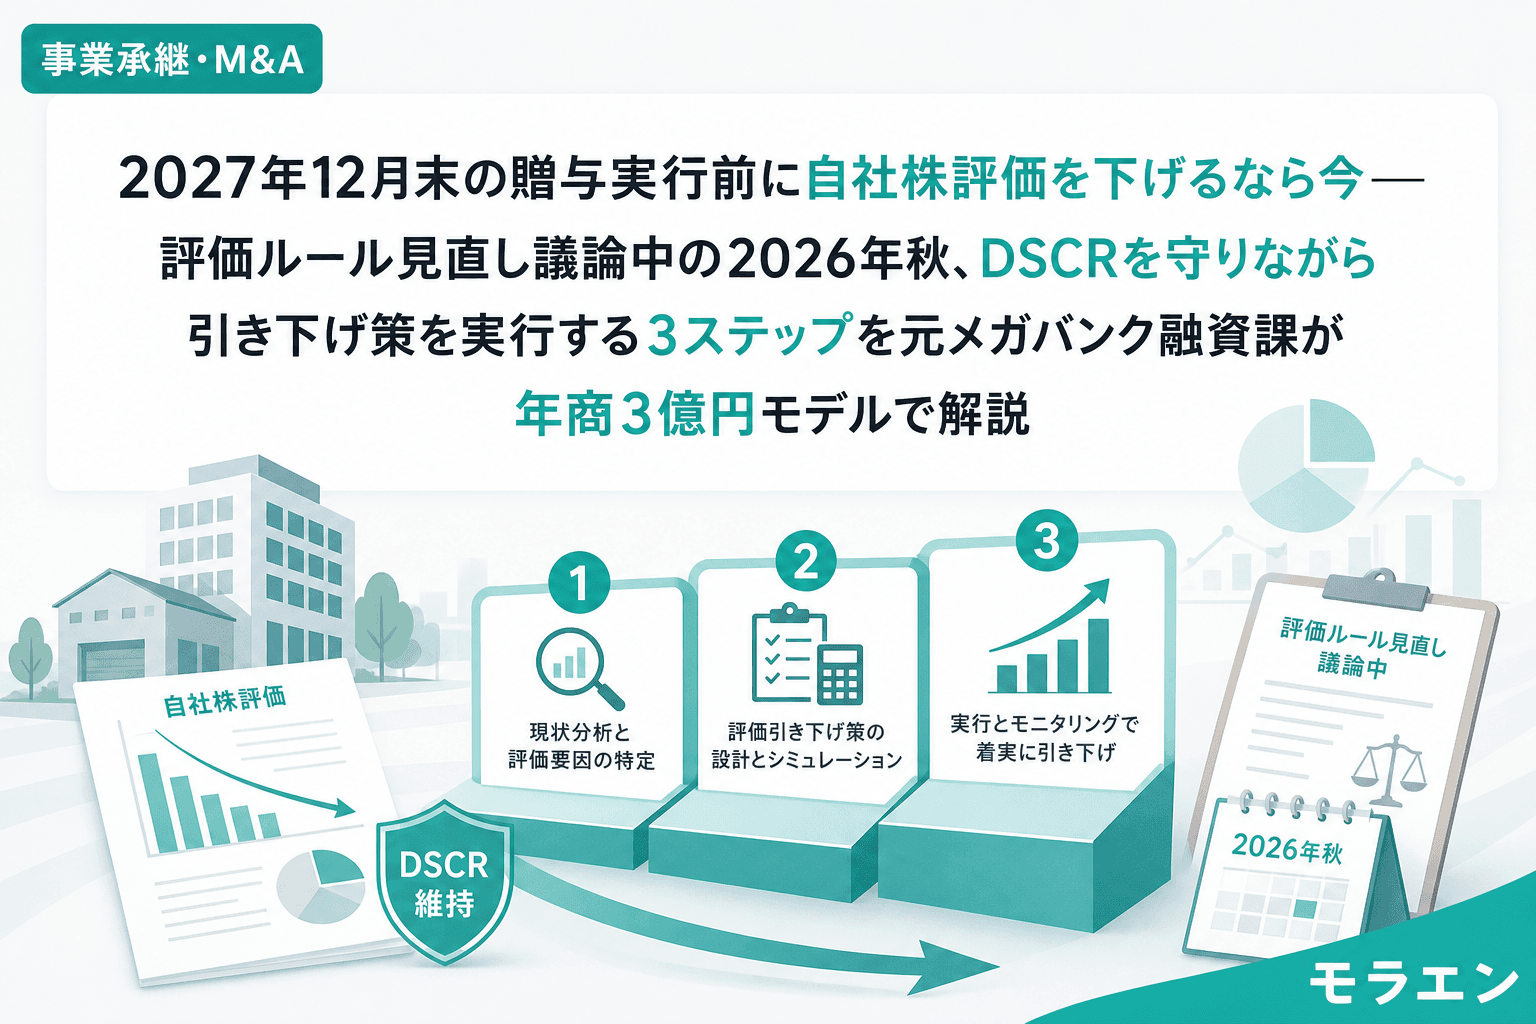
事業承継・M&A2027年12月末の贈与実行前に自社株評価を下げるなら今——評価ルール見直し議論中の2026年秋、DSCRを守りながら引き下げ策を実行する3ステップを元メガバンク融資課が年商3億円モデルで解説特例承継税制の贈与期限(2027年12月31日)と国税庁の評価ルール見直し(2028年以降)が同時に迫る2026年秋。年商3億円モデルで退職金・業績平準化・不動産組み換えのDSCRシミュレーションを比較し、DSCR 1.2を守りながら評価を下げる3ステップを元メガバンク融資課が解説。2026.09.0715分木下 直樹
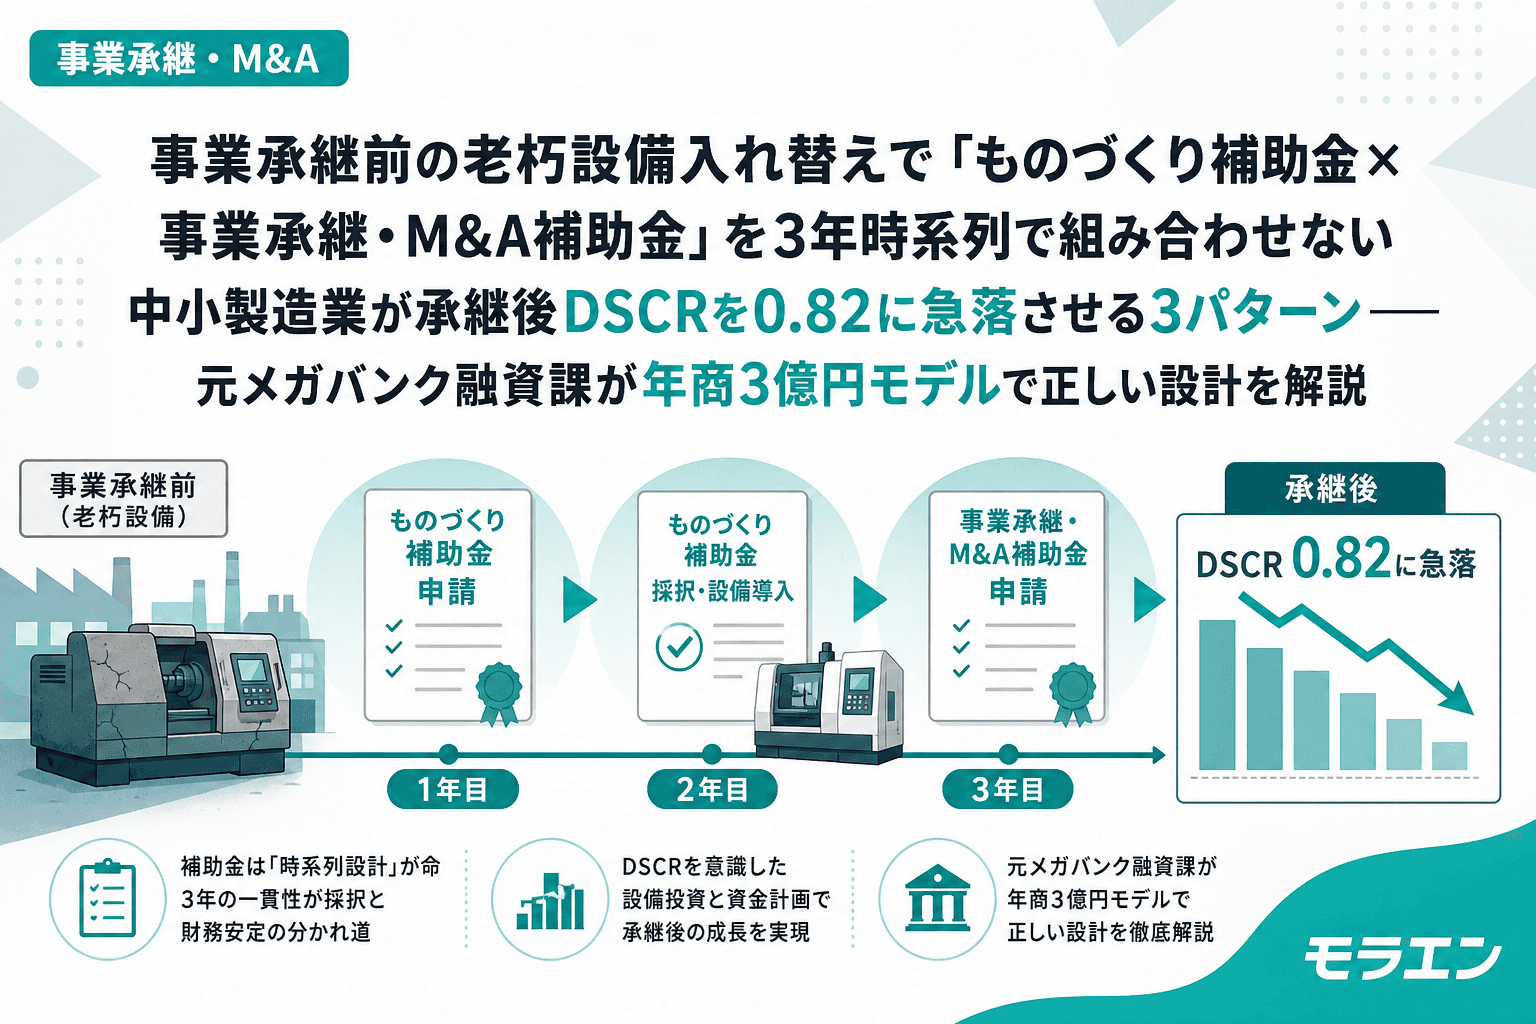
事業承継・M&A事業承継前の老朽設備入れ替えで「ものづくり補助金×事業承継・M&A補助金」を3年時系列で組み合わせない中小製造業が承継後DSCRを0.82に急落させる3パターン——元メガバンク融資課が年商3億円モデルで正しい設計を解説老朽設備の更新と事業承継を同年に実行した中小製造業がDSCR0.82に急落する3パターンを定量化。「承継2年前にものづくり補助金→退職金2分割→承継年度に事業承継・M&A補助金」の3年時系列設計でDSCR2.07を実現する方法を元メガバンク融資課が解説。2026.09.0518分木下 直樹