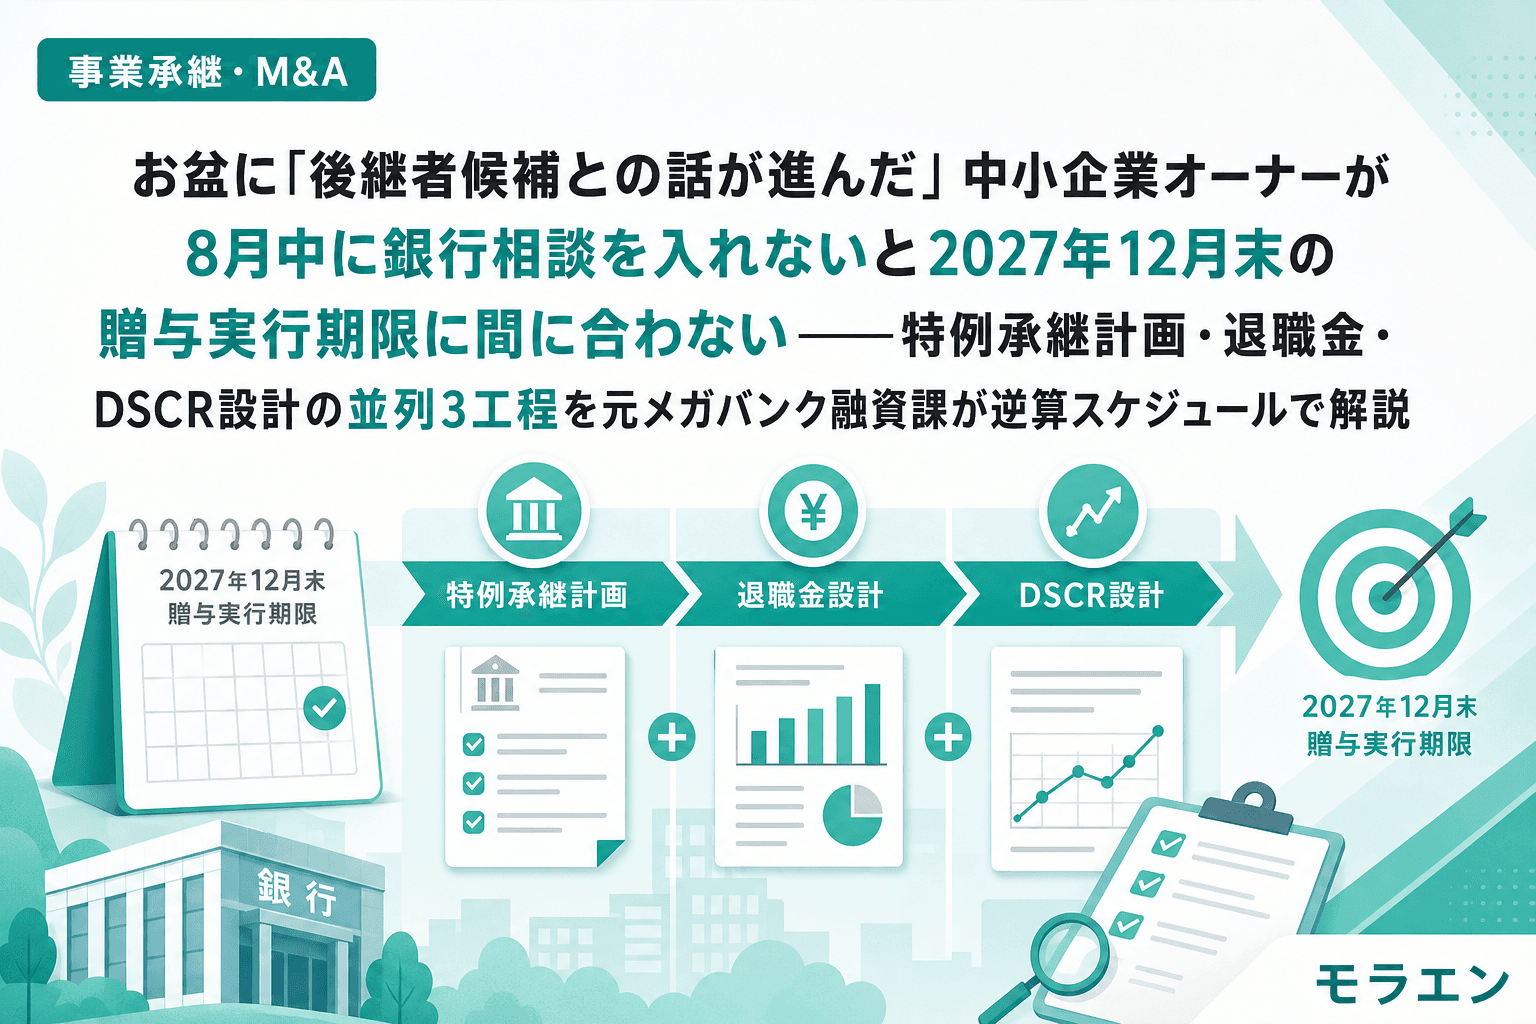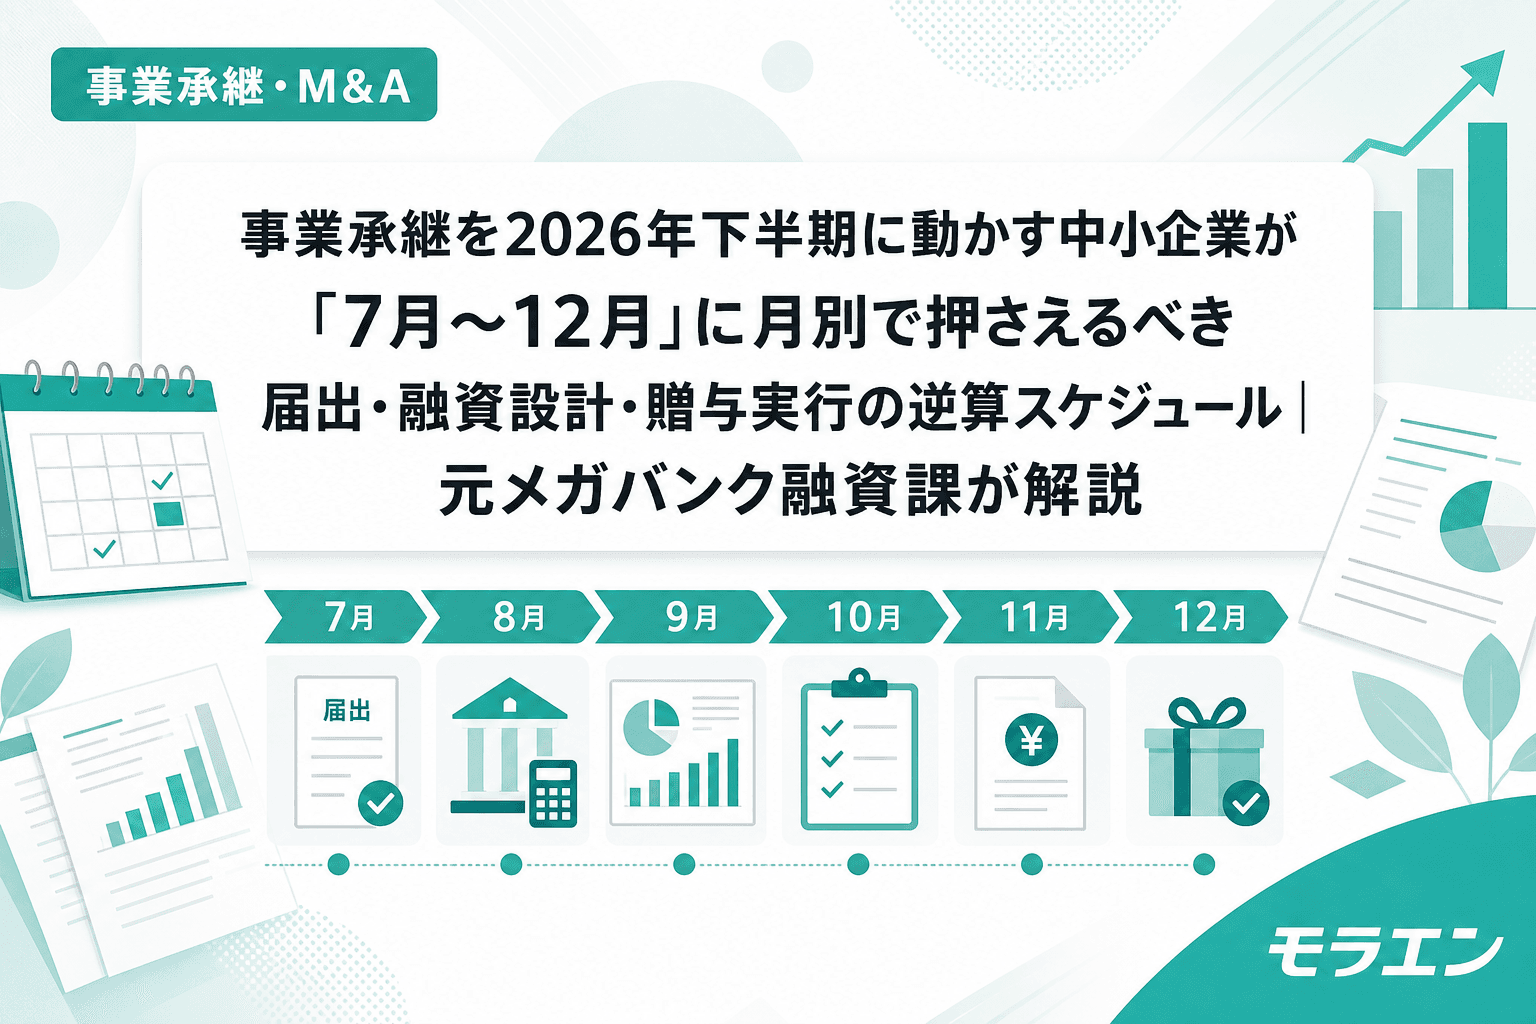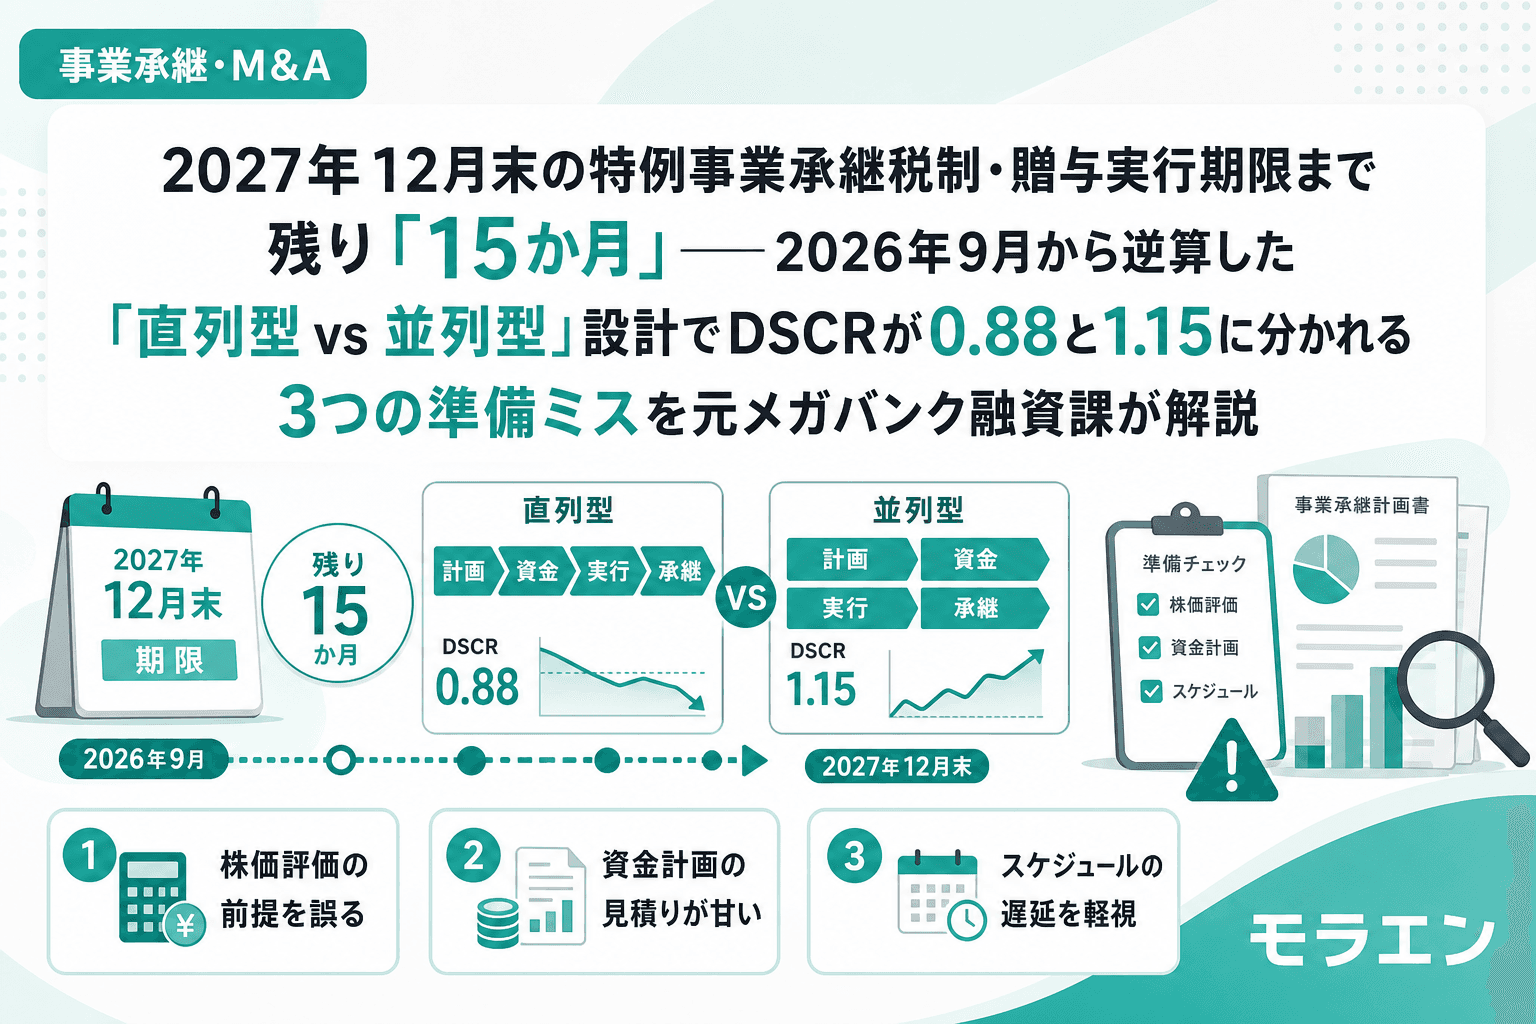
2026年9月14日現在、2027年12月31日まで残り約15か月。特例事業承継税制の贈与実行期限が刻一刻と迫るなか、準備を誤った中小企業オーナーの財務が静かに悪化している。融資審査の目線で言うと、今この時点でロードマップが「直列型」になっているか「並列型」になっているかで、最終的なDSCRが0.88と1.15に分かれる。その差を生む3つの準備ミスを、元メガバンク融資課の視点で解説する。
前提モデル:年商3億円・経常利益率4%の中小企業
以下の議論はすべて、次のモデル企業を前提にしている。実際の数字は異なっても、DSCR計算の構造は変わらない。
| 指標 | 金額・数値 |
|---|---|
| 年商 | 3億円 |
| 経常利益率 | 4%(経常利益1,200万円) |
| 減価償却費 | 年間500万円 |
| 既存借入の年間元利返済額 | 1,200万円 |
| ベースラインDSCR | (1,200万+500万)÷ 1,200万 = 1.42 |
| 現在の銀行内部格付け目安 | 正常先(要注意先ボーダー手前) |
融資審査の目線で言うと、DSCR 1.42は「不足はないが余裕とは言えない」水準だ。ここに事業承継コストが加わると、DSCRはあっという間に審査基準を割り込む。「手続きが終わってからゆっくり対応」では遅すぎる理由が、この数字の薄さにある。
準備ミス①:退職金を一括先行するとDSCRが0.88に急落する
何が起きるか
よく見るパターンは「まず先代に退職金を支払い、その後で自社株を動かす」という直列設計だ。退職金は税務上の損金算入により自社株の純資産価額方式評価を引き下げる——この方向性は正しい。しかし、退職金の原資を新規借入で賄う場合、返済が始まった翌月からDSCRが崩れる。
モデル企業での試算結果は次のとおりだ。
| 項目 | 借入前(現状) | 借入後(退職金実行直後) |
|---|---|---|
| 年間元利返済額 | 1,200万円 | 1,200万+1,000万= 2,200万円 |
| キャッシュフロー(営業利益+減価償却) | 1,700万円 | 1,700万円(即座には変わらない) |
| 退職金損金算入による利益回復 | — | 翌期以降(借入返済は翌月から) |
| DSCR | 1.42 | 1,700 ÷ 2,200 = 0.77〜0.88 |
PLの構造を見ると、退職金損金算入による利益回復は翌期以降の話だ。一方、借入返済は融資実行の翌月から始まる。この時間差が、DSCRを短期間で1.0を割り込ませる最大の罠である。退職金5,000万円に対して「銀行が評価してくれるはず」という期待は、返済義務という冷たい数字の前では通用しない。
銀行はここを見ている
銀行が事業承継融資の審査で最初に確認するのは、融資実行後の「将来3年分のシミュレーションDSCR」だ。すべての期間でDSCRが1.2以上であれば詳細審査に進めるが、1.0を下回る年度があると融資を否決するか、金利を大幅に引き上げる。「退職金の節税効果で来期は回復する」という口頭説明は、書面シミュレーションとして提示しない限りほぼ通じない。
特例事業承継税制を使うなら、贈与実行前に銀行との対話を終わらせておく必要がある。退職金先行→借入→贈与という直列設計では、銀行相談が最後になりタイムラインが破綻するリスクが高い。
準備ミス②:自社株評価算定を後回しにすると2027年12月に間に合わない
評価算定に「6か月」かかる構造的理由
特例事業承継税制における贈与の実行には、適正な自社株式の評価額が不可欠だ。評価方法は主に「類似業種比準方式」と「純資産価額方式」の組み合わせだが、算定には直近の確定申告書・決算書・業種分類・配当金額などが必要で、最低でも4〜6か月かかる。
| フェーズ | 所要期間 | 主な作業 |
|---|---|---|
| 直近決算の確定・申告 | 決算後2〜3か月 | 税務申告書・決算書の確定 |
| 税理士・会計士への依頼〜受託 | 1か月 | 依頼書類の準備・専門家の受託判断 |
| 評価書の作成・ドラフト | 1〜2か月 | 評価計算・ドラフト作成・内部確認 |
| 経営者・後継者による確認・合意 | 0.5〜1か月 | 数値確認・訂正・最終署名 |
| 合計(保守的見積) | 4.5〜7か月 | — |
2027年12月31日を贈与実行デッドラインとすると、評価算定の着手は2027年5月末までに完了している必要がある。3月決算の場合、2027年3月期の申告書確定は2027年5〜6月となり、ギリギリだ。つまり実質的には、2026年3月期の評価書を2026年末〜2027年初に完成させるのが、余裕を持ったルートになる。
融資審査の目線で言うと
評価額が確定していない段階で贈与を実行しようとすると、後日の税務調査で評価の合理性を問われるリスクが生じる。そのリスクが銀行担当者に伝わった瞬間、融資姿勢は硬化する。評価確定→融資内定→贈与実行という順番が正しく、それを実現するには2026年9月の今が「最後の余裕あるスタート地点」だ。10月以降に先送りすると、専門家の繁忙期(年末調整・確定申告)と重なり、さらに遅れる。
準備ミス③:銀行相談を最後にすると補助金タイムラインが崩壊する
事業承継補助金と銀行融資の依存関係
事業承継・引継ぎ補助金(経産省)は、採択後に費用を先に使い、後から補助金を受け取る後払い方式だ。つまり補助対象費用は一旦自己資金か融資で手当てしなければならない。
銀行を後回しにした場合のタイムライン崩壊シナリオ:
- 補助金採択(2026年10月〜2027年3月)
- 補助対象費用の発生・支出(2027年4〜9月)
- 銀行に融資相談(2027年7月)← ここで初めて相談
- 銀行の審査・決裁期間(2〜3か月)→ 2027年9〜10月に融資実行
- 補助金交付申請期限(2027年10〜11月)← 資金ショートが発生
銀行融資の審査期間は通常2〜3か月。補助金の交付申請期限と融資実行のタイミングがギリギリ重なるか、最悪間に合わない。補助金は採択されても、資金繰りが回らなければ活用できない。
銀行はここを見ている
PLの構造を見ると、補助金申請年度のPLは経費が先行して赤字になりやすい。銀行がこのPLを見るタイミングが融資相談と重なると、「業績悪化先」として審査が厳しくなる。2026年中に銀行との事前対話を終わらせ、「これは補助金申請に伴う一時的費用計上であり、補助金受取後に回収する」という説明を書面として残しておく必要がある。それが2027年の本申請をスムーズにする伏線だ。
解決策:並列設計でDSCR 1.15を維持する
3つのワークストリームを同時進行させる
上記3つのミスはすべて「直列設計」——一つが終わってから次を始める——から生じる。並列設計に変えるだけで、DSCRは0.88から1.15に改善し、タイムラインにも余裕が生まれる。
| ワークストリーム | 直列設計(開始時期) | 並列設計(開始時期) |
|---|---|---|
| 自社株評価算定依頼 | 退職金確定後(2027年春) | 今すぐ(2026年9月) |
| 銀行との事前対話・融資打診 | 評価額確定後(2027年夏) | 今すぐ(2026年9〜10月) |
| 退職金スキーム設計(DSCR逆算) | 単独で最初に着手(2026年10月〜) | 評価算定・銀行対話と並行(2026年9月〜) |
退職金DSCR逆算設計:上限の根拠を計算する
並列設計で退職金を設計する際、まず「DSCR 1.2を維持できる退職金借入の上限」を逆算する。この計算を先に行うことで、税務最適化と財務健全性を両立できる。
- DSCR ≥ 1.2 の条件:(営業利益1,200万+減価償却500万)÷ 年間返済額 ≥ 1.2
- 年間返済額の上限 = 1,700万 ÷ 1.2 = 約1,417万円
- 既存返済1,200万円を差し引いた追加返済余力 = 217万円/年
- 10年返済・金利1.5%で借入できる金額 ≈ 約1,900〜2,000万円
退職金5,000万円を全額新規借入で賄うと年返済が1,000万円増えてDSCRは0.88に急落する。しかし退職金を2,000万円に設計変更(残りは内部留保・役員借入・分割支払いで対応)すれば、追加返済は年200万円前後に収まり、DSCRは1.28〜1.35を維持できる。
融資審査の目線で言うと、「退職金をいくらにするか」の決定は税務最適化だけでなく、DSCRから逆算した財務設計と一体で行わなければならない。税理士と銀行担当者が別々に動いている会社は、往々にしてこの連携が取れていない。その結果、税務上は完璧なスキームでも銀行審査に通らないという事態が起きる。
15か月逆算ロードマップ(2026年9月〜2027年12月)
並列設計を実現するための月別行動計画を示す。これは「できれば」ではなく、2027年12月31日の贈与実行期限から逆算した最低限必要なスケジュールだ。
| 時期 | 主要アクション | 主担当 | DSCR・財務への影響 |
|---|---|---|---|
| 2026年9月 (今月) |
①自社株評価算定を税理士・会計士に依頼 ②メインバンク担当者と事業承継計画の事前対話開始 ③退職金DSCR逆算設計着手 |
経営者・税理士・銀行 | 影響なし(設計・対話段階) |
| 2026年10〜11月 |
④評価算定ドラフト受領・確認 ⑤退職金金額確定(DSCR逆算上限で設計) ⑥事業承継補助金の申請書類準備 |
税理士・顧問弁護士 | 退職金金額確定→銀行へ提示 |
| 2026年12月〜2027年1月 |
⑦評価書正式完成 ⑧銀行への融資申込(退職金資金・補助金つなぎ) ⑨補助金申請書類提出 |
銀行・士業 | 融資申込→DSCR審査の山場 |
| 2027年2〜3月 |
⑩銀行融資内定 ⑪贈与契約書ドラフト作成 ⑫補助金採択通知(予定) |
弁護士・税理士 | DSCR確認目標:1.15〜1.2以上 |
| 2027年4〜6月 |
⑬退職金支払い実行(融資実行と同時) ⑭補助金対象費用の支出開始 ⑮贈与スケジュール最終確認 |
経営者・後継者 | DSCR一時低下→回復計画を銀行と共有 |
| 2027年7〜9月 |
⑯自社株式贈与実行 ⑰贈与税申告の準備開始 ⑱補助金交付申請 |
税理士・弁護士 | 贈与実行→財務・持株構造が変化 |
| 2027年10〜11月 |
⑲贈与税申告書提出準備 ⑳特例措置継続届出(都道府県) ㉑補助金精算・交付申請完了 |
税理士 | 節税効果が財務に反映開始 |
| 2027年12月31日 | 特例事業承継税制・贈与実行期限 すべての贈与手続きが完了している必要あり |
全関係者 | 期限後:通常税制適用(節税効果が大幅縮小) |
銀行が最初に確認する3つの数字
銀行はここを見ている——事業承継融資の審査で担当者が最初に確認する指標は次の3つだ。この3つをクリアしていれば詳細審査に進める。一つでも大きく外れていると追加書類や条件交渉が始まり、タイムラインが数か月単位でずれ込む。
-
DSCR ≥ 1.2
計算式:(営業利益+減価償却)÷年間元利返済額。融資実行後の将来3年間のシミュレーションで、すべての期間で1.2以上が望ましい。1.0〜1.2は条件付き対応、1.0未満は原則否決。DSCRが1.2を下回る期間が1年以内であれば、回復計画の書面提出で突破できる場合もある。 -
自己資本比率 ≥ 15%
計算式:純資産 ÷ 総資産。退職金支払い後に純資産が大幅に減少する場合、この比率が一時的に10%を割ることがある。その場合、「退職金計上後の翌期以降の自己資本回復計画」を書面で提示する必要がある。回復シミュレーションがないと「財務悪化先」として扱われる。 -
手元流動性 ≥ 月商の1か月分
計算式:現金・預金合計 ÷ (年商 ÷ 12)。事業承継コストで現預金が一時的に減少しこの水準を割ると「資金繰り懸念先」として扱われる。モデル企業の場合、月商2,500万円(3億円÷12)が最低ラインだ。補助金申請費用の先払いでここを割り込まないよう、つなぎ融資の設計が重要になる。
PLの構造を見ると、これら3指標は互いに連動している。退職金を増やせばDSCRが下がり自己資本比率も下がる。補助金費用を先払いすれば手元流動性が下がりDSCRに影響する。だから「退職金設計」「補助金申請」「銀行融資」は個別に相談するのではなく、一枚のPLシミュレーション上で統合設計することが不可欠だ。
2026年の国税庁有識者会議が示す制度変更リスク
2026年に入り、国税庁の有識者会議で非上場株式の評価見直しが議論されている。現行の類似業種比準方式は、収益力の高い企業の評価を実態より低く抑える傾向があるとして、純資産価額方式との折衷比率の変更や比準要素の見直しが検討されている。
この見直しが2027年以降の税制改正で施行されると、評価額が現行より高くなる可能性がある。評価額が上がれば贈与税の節税効果が薄まり、特例事業承継税制を活用する意味が縮小する。
融資審査の目線で言うと、このリスクは「早く動く」理由としてそのまま銀行への説明材料になる。「現行評価方法が適用される2026〜2027年度中に評価確定・贈与実行を完了させたい」という説明は、計画性と緊急性を同時に示す。銀行の事業性評価では、経営者が制度リスクを把握して対応策を持っている点を高く評価する傾向がある。
なお、PLの構造を見ると、収益力が高い会社ほど比準要素の見直しによる影響が大きい。経常利益率4%のモデル企業は影響が比較的軽いが、利益率が10%を超えるような企業は早期評価確定が特に重要だ。
よくある質問(FAQ)
- Q1. 特例事業承継税制の「贈与実行期限」は本当に2027年12月31日ですか?延長はありますか?
- A. 現行制度では、特例措置(特例贈与)の実行期限は2027年12月31日です。これは税制改正大綱で示された期限であり、現時点で延長の閣議決定はありません。ただし、認定経営革新等支援機関による確認書の取得、都道府県への特例承継計画の申請(2026年3月末申請期限)なども必要で、すでに申請が間に合わない場合は贈与自体も難しくなります。まず現在の手続き状況を確認し、未申請なら今すぐ対応してください。
- Q2. 退職金を分割払いにすると、DSCR面で有利になりますか?
- A. 分割払いは年間キャッシュアウトを平準化できるため、DSCR計算上は有利に働きます。ただし税務処理が変わる点に注意が必要です。退職金の一括払いと分割払いでは損金算入タイミングが異なり、分割払いが「給与」と認定されると退職所得控除が適用できなくなるリスクがあります。設計前に必ず税理士と確認してください。また「役員退職慰労金規程」に基づく適正金額を超えると過大退職金として損金不算入になるリスクもあります。
- Q3. 自社株評価額を下げるために、決算前に評価算定を依頼することは有効ですか?
- A. 類似業種比準方式の計算では直近の課税時期前3年間の平均が使われます。「今期の業績が悪い」という理由で評価が下がることはありますが、意図的に利益を圧縮して評価を下げる行為は税務調査での否認リスクがあります。退職金損金算入による評価引き下げは合法ですが、その金額設計を正しく行うことが重要です。評価を下げたいなら、退職金のタイミング・金額・損金算入効果を正確に計算したうえで評価を依頼するのが正しい順序です。
- Q4. 事業承継補助金と特例事業承継税制は同時に利用できますか?
- A. 原則として両制度は併用可能です。ただし補助金の「事業承継・引継ぎ補助金」の対象費用と、特例税制の適用対象となる株式贈与は別の取引です。補助金は経営革新や業種転換のための費用に対するものであり、株式贈与そのものへの補助ではありません。並列で進める場合、補助金の交付申請スケジュールと融資返済スケジュールの整合性を事前に確認し、つなぎ資金の手当てを2026年中に済ませることが重要です。
- Q5. 銀行に事業承継計画を話すと、融資姿勢が悪化しませんか?
- A. 逆です。早期に相談するほど銀行の対応は良好になる傾向があります。融資審査の目線で言うと、銀行は「計画性のある経営者」を高く評価します。2〜3年後に承継完了という計画を持って相談に来る経営者は、直前になって「緊急で資金が必要」と来る経営者より信頼度が格段に高い。理想的な持参書類は「後継者名・贈与スケジュール・将来3年間のPLシミュレーション・DSCR計算根拠」が一体になった事業承継計画書です。これ一枚があるだけで、銀行担当者から支店長への稟議が通りやすくなります。
参考文献・参考資料
- 中小企業庁「事業承継税制(特例措置)ガイドブック」2024年版
- 国税庁「取引相場のない株式の評価明細書及び記載方法等(令和6年分以降)」
- 経済産業省・中小企業庁「事業承継・引継ぎ補助金」令和6年度公募要領
- 日本政策金融公庫「中小企業事業 事業承継融資のご案内」2025年版