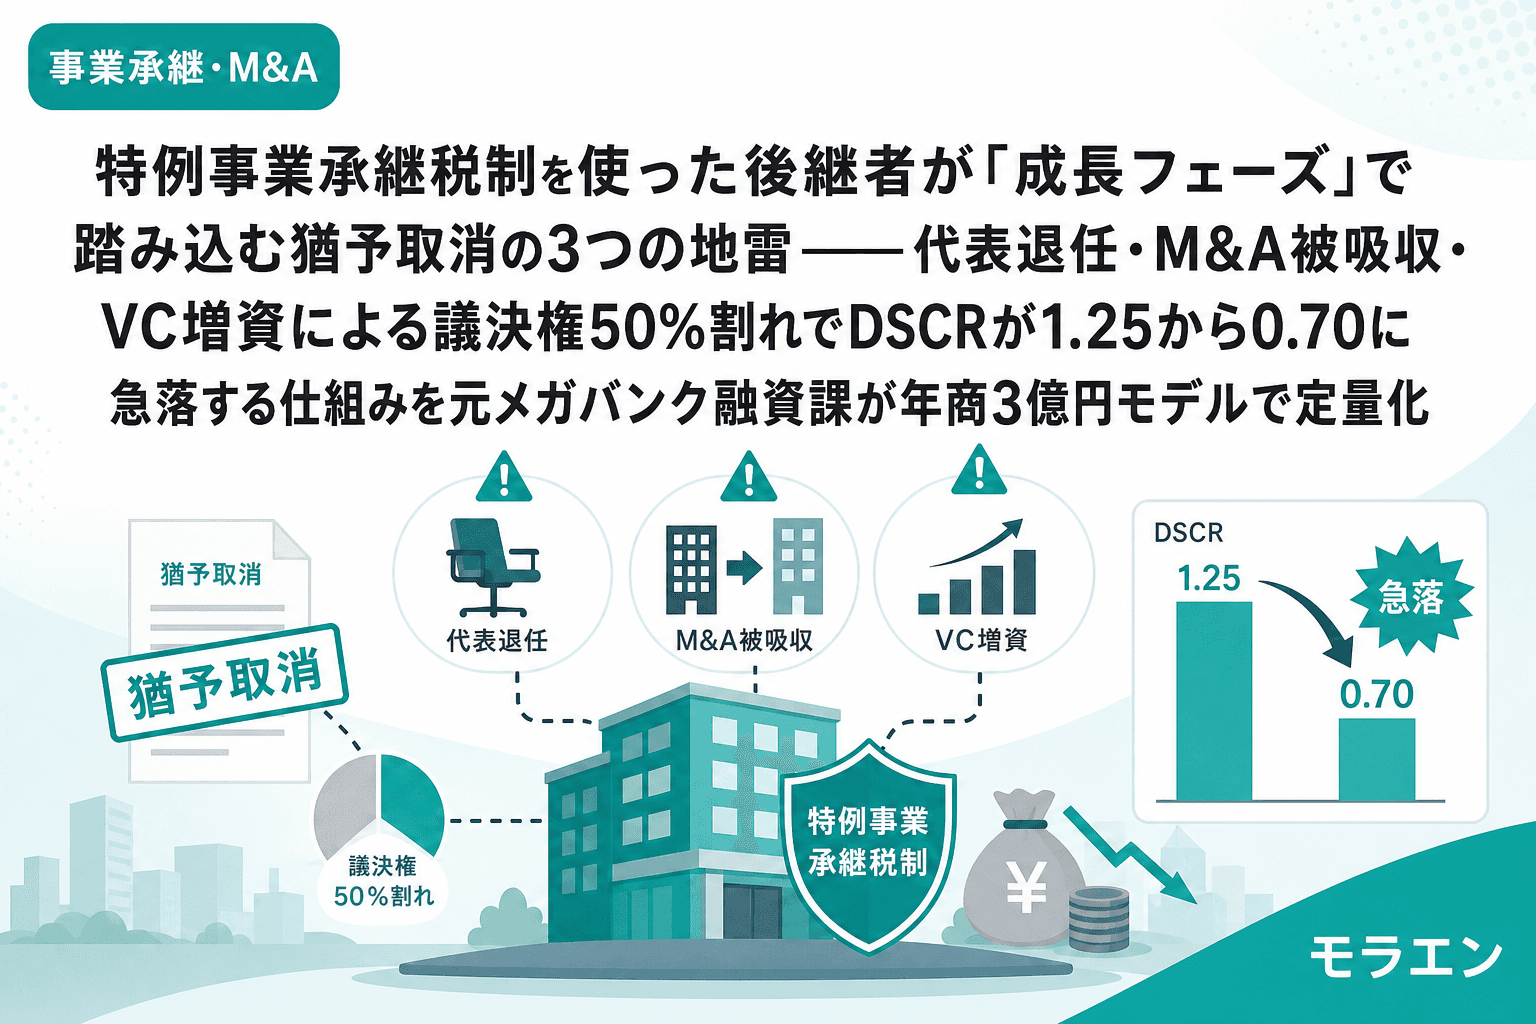
「特例事業承継税制を適用したから、あとは成長に集中できる」——そう思った瞬間が最大のリスクだ。
事業承継税制の特例措置(以下、特例措置)を使って先代から株式を受け継いだ後継者が、経営承継期間(最長5年)を無事に乗り越えた後に踏む「猶予取消の地雷」が、ここ数年で急増している。承継前の税務リスクに比べて、承継後・成長フェーズの猶予取消リスクを解説した情報は圧倒的に少ない。
本稿では、年商3億円・経常利益率4%の製造業モデルを使い、後継者が成長フェーズで踏み込みやすい3つの猶予取消事由とそのDSCR(債務返済カバレッジ比率)インパクトを元メガバンク融資課の視点から定量化する。
Debt Service Coverage Ratio(債務返済カバレッジ比率)。(営業利益+減価償却)÷(年間元利金返済額)で算出する。銀行格付けの基準ラインは1.2以上。
なぜ「成長フェーズ」が危ないのか
特例措置の構造を整理しよう。贈与・相続で取得した非上場株式に係る贈与税・相続税の納税を猶予(実質免除)する制度だが、猶予が「取消」になると猶予税額+利子税をまとめて納付しなければならない。
猶予税額の規模は会社の規模によって異なるが、年商3億円・純資産1.5億円規模の中堅中小企業では猶予税額1,800万円前後となるケースが多い。これが突然「今すぐ納付せよ」となる。
経営承継期間(原則5年)中の主要リスク——雇用確保要件・継続届出書提出義務——については比較的知られている。しかし承継後の成長フェーズ、すなわち会社が人を増やし、M&Aを検討し、外部資本を入れ始めるタイミングにも猶予取消事由は存在する。ここに情報の空白がある。
元メガバンク融資課に在籍していた当時、「承継税制を使っているのに事業承継後の成長資金の融資相談が来た」という案件を複数見てきた。担当者として最も気になるのは、後継者が猶予税額の存在をどこまで理解しているかだ。融資審査の目線で言うと、猶予税額は「貸借対照表に載らない潜在的な負債」として評価しなければならない——それが銀行の内部格付けの現実だ。
ベースモデル:年商3億円・DSCRは1.25
議論の基準として以下のモデルを設定する。
| 項目 | 金額 |
|---|---|
| 年商 | 3億円 |
| 経常利益率 | 4% |
| 経常利益 | 1,200万円 |
| 減価償却費 | 300万円 |
| キャッシュフロー(CF) | 1,500万円 |
| 既存借入年間返済額 | 1,200万円 |
| DSCR(ベース) | 1.25 |
DSCRは1.25。銀行の格付けラインである1.2をクリアしており、追加融資余地もある「健全な状態」だ。
融資審査の目線で言うと、DSCR1.25という数字は「可もなく不可もない水準」であり、これ以上CFが増えるか返済が減るかのどちらかが続かないと格付けランクアップにはつながらない。成長への投資を新規借入でまかなう場合、DSCRバッファーは意外に薄い。
地雷①:5年以内の代表退任——DSCR 1.25→0.93
取消事由の中身
特例措置の経営承継期間(最長5年)中に後継者が代表者の地位を失うと、猶予取消事由になる。健康上の理由、取締役会の意思決定、創業者との対立——理由は問わない。
5年経過後は代表退任による取消事由は消滅するが、5年丸々在籍できなかった場合はリスクが残る。承継直後は"試用期間"のような感覚で代表に就く後継者も多く、就任から3〜4年で別の家族に代表を戻す判断をした場合に取消が発動する事例がある。
DSCRへのインパクト
猶予税額1,800万円を5年返済・金利2.5%で緊急借入した場合の年間元利返済額を試算する。
月次返済額 ≒ 1,800万円 × [0.025 ÷ 12] ÷ [1 −(1 + 0.025 ÷ 12)−60] ≒ 32万円
年間返済額 ≒ 384万円(端数処理後、約400万円)
| 項目 | 金額 |
|---|---|
| 既存返済 | 1,200万円 |
| 猶予取消緊急借入返済 | +400万円 |
| 合計年間返済額 | 1,600万円 |
| CF(変わらず) | 1,500万円 |
| DSCR | 0.93 |
銀行はここを見ている——DSCRが1.0を割り込んだ時点で、銀行内部の格付けは「要注意先」ラインに接近し、既存融資の条件変更(コベナンツ)や新規融資停止が現実的選択肢になる。代表退任の引き金は健康上の理由が最も多いが、その場合は本業の売上回復も遅れがちで、CFは下方修正リスクにさらされる。
地雷②:M&A被吸収合併——DSCR 1.25→0.70
取消事由の中身
対象会社が合併により消滅した場合、猶予取消が発動する(特例措置の対象会社が消滅したため)。自社が大手グループに買収される「被吸収合併」がその典型だ。
承継から5年以上が経過し、事業拡大のためにPMI(統合後管理)を見込んだ大手グループ入りを検討する後継者は多い。しかし被吸収合併の場合、法的には対象会社が消滅するため猶予が取り消される。
PLの構造を見ると、M&A直前の後継者企業はPMI投資のために借入を積み増していることが多い。猶予取消が重なると二重の返済負担になる。メガバンク在籍中、「M&Aで大手に吸収されるから成長できる」と意気揚々と融資相談に来た後継者が、直前に税理士から猶予取消を指摘されて計画を白紙に戻した事例を直接見ている。
DSCRへのインパクト
M&A関連借入(設備投資・PMI費用)を3,500万円・7年返済・金利2.5%と仮定する。
M&A借入年間返済:3,500万円 × [0.025 ÷ 12] ÷ [1 −(1 + 0.025 ÷ 12)−84] ≒ 538万円/年
| 項目 | 金額 |
|---|---|
| 既存返済 | 1,200万円 |
| M&A借入返済 | +538万円 |
| 猶予取消緊急借入返済 | +400万円 |
| 合計年間返済額 | 2,138万円 |
| CF(M&Aシナジー効果なしのベース) | 1,500万円 |
| DSCR | 0.70 |
DSCRが0.70まで落ちると、銀行は「破綻懸念先」に近い判断を検討し始める水準だ。融資審査の目線で言うと、このシナリオで新規融資を申し込んだ瞬間に「既存融資の回収優先」という話になりかねない。M&A後の統合期間中に資金繰りが詰まれば、せっかくのグループ入りも絵に描いた餅で終わる。
地雷③:VC増資で議決権50%割れ——DSCR 1.25→0.88
取消事由の中身
特例措置は、後継者と同族関係者の保有議決権が発行済総議決権の50%以下になると猶予が取り消される(租税特別措置法70条の7の5第1項)。
スタートアップ色の強い後継者が成長資金調達のためにVCから第三者割当増資を受けた場合、新規発行株式数次第で後継者側の議決権比率が50%を割り込む。
承継時発行株式:100株(後継者保有100%)
VC向け新規発行:110株
増資後の後継者議決権:100 ÷(100 + 110)= 47.6%(50%以下 → 猶予取消)
「資金調達=成長の証」という認識でVC増資を進めた後継者が、税務署から猶予取消通知を受け取る事案が実際に起きている。VC側はNDAや守秘義務で動くため、税理士への情報共有が後手に回りやすい点も要注意だ。
DSCRへのインパクト
猶予取消緊急借入(400万円/年)に加え、VC増資後に銀行格付けが1ノッチ下がることが多い。外部株主の権限が強まることで、銀行は「意思決定の不安定化リスク」を格付けに反映する。
| 項目 | 金額 |
|---|---|
| 既存返済 | 1,200万円 |
| 猶予取消緊急借入返済 | +400万円 |
| 合計年間返済額 | 1,600万円 |
| CF | 1,500万円 |
| DSCR | 0.88 |
銀行はここを見ている——VC増資後の決算書では「資本金が大幅に増加している」ことから財務体力が増したように見えるが、実態はDSCR0.88の返済困難水準だ。格付けは表面上の資本金より内部CF構造で判断される。PLの構造を見ると、VC増資で調達したキャッシュは設備投資・採用に即座に使われることが多く、BS上の手元資金は見た目ほど分厚くない。
3地雷の比較と「安全な成長」への設計チェックリスト
3パターンを整理すると以下の通りだ。
| 地雷 | 取消事由 | 年間追加返済 | DSCR |
|---|---|---|---|
| ①代表退任 | 経営承継期間5年以内の退任 | +400万円 | 0.93 |
| ②M&A被吸収 | 合併による対象会社の消滅 | +938万円 | 0.70 |
| ③VC議決権50%割れ | 後継者等議決権が50%以下 | +400万円 | 0.88 |
PLの構造を見ると、いずれも根本的な問題は「CF1,500万円という薄い余力に対して、猶予取消という非連続イベントを積み上げてしまう」ことにある。
- □ 経営承継期間(5年)中の代表退任リスク:後継者の健康管理・後継者計画・取締役会のガバナンス文書を整備しているか
- □ M&A戦略と特例措置の整合:被吸収合併ではなく「存続会社として吸収合併する側」になれるか、法的スキームを税理士と事前確認しているか
- □ VC増資前の議決権シミュレーション:新規発行株数 ÷(既存株数 + 新規発行株数)の計算を増資前に必ず実施しているか
- □ DSCRストレステスト:承継後5年・10年の5年PLモデルに「猶予取消緊急借入400万円/年」のシナリオを盛り込んでいるか
- □ 猶予税額の確認:税理士から「猶予税額の計算書」を取得し、最悪ケースの一括納付額を把握しているか
これらの確認を怠ると、「成長への踏み込み」が「財務の崩壊」に直結する。猶予取消は「税務の問題」ではなく「金融の問題」として設計段階から考える必要がある。
よくある質問
Q1. 経営承継期間の5年を過ぎれば代表退任しても大丈夫ですか?
原則としてはい。経営承継期間(5年)終了後の代表退任は取消事由に該当しません。ただし、継続届出書の提出義務(5年経過後は3年ごと)は残ります。継続届出書の提出漏れ自体が別の取消事由になるため、期間後の管理体制を整備してください。
Q2. VC増資でも議決権50%を維持する方法はありますか?
新規発行株式数を「既存株式数と同数未満」に抑える方法と、「種類株式(無議決権株式)をVCに発行する」方法の2パターンがあります。後者の場合、無議決権株式は議決権計算に含まれないため、後継者の議決権比率を維持できます。ただし、VCが無議決権株式を受け入れるかは交渉次第です。
Q3. 被吸収合併以外のM&Aスキームで猶予を継続できますか?
「存続会社として相手を吸収する(吸収合併の吸収側)」の場合は猶予が継続するケースがあります。また株式取得(株式交換・株式移転)のスキームでは対象会社が存続するため、猶予取消にならないことが多い。ただしスキームごとに税務上の取り扱いが異なるため、実行前に税理士・弁護士と連携して確認を必須としてください。
Q4. 猶予取消になった場合、猶予税額はいつまでに払う必要がありますか?
取消通知から原則2ヶ月以内に猶予税額と利子税を一括納付する必要があります。申告期限の翌日から取消通知日までの期間に応じた利子税(年利3〜7%程度)も加算されます。資金調達のリードタイムが非常に短いため、緊急借入のアテを事前に確保しておくことが重要です。
Q5. 特例承継計画の提出期限(2027年9月30日)を過ぎたらどうなりますか?
特例承継計画は「これから特例措置を使う」ための申請書類であり、既に適用済みの方には直接影響しません。ただし追加で株式を贈与する(例:残株の承継)予定がある場合は、2027年9月30日の期限内に計画提出が必要です。贈与実行の期限は2027年12月31日です。