「持株会社なら節税になる」——銀行員目線で見ると、そこには3つの地雷がある
朝5時、デスクに広げた5年PLを見つめながら、私は思わず目を細めた。年商3億円の製造業オーナーから持ち込まれた「持株会社(HD)スキームを使って長男に承継したい」という相談。税理士が作成したスキーム図は確かに美しかった。自社株の評価圧縮、節税効果、議決権の整理——紙の上では完璧だ。
だが、融資審査の目線で言うと、この図には3つの落とし穴がある。
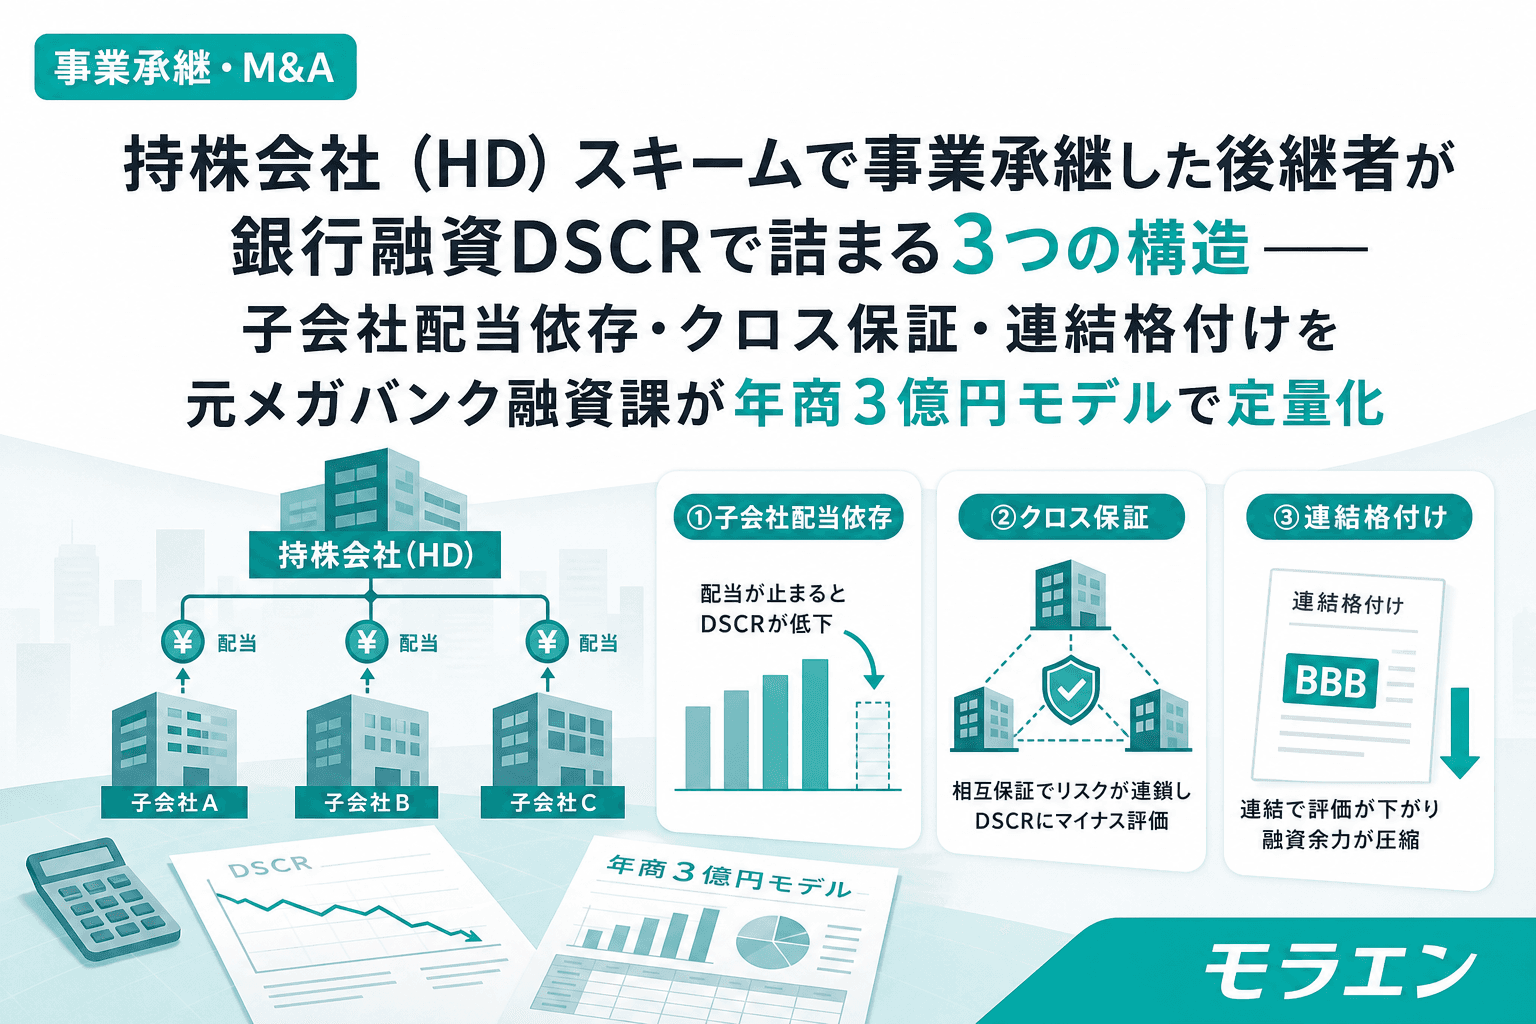
持株会社(Holding Company、以下HD)スキームを使った事業承継が増えている。後継者がHDを設立し、HDが既存の事業会社(以下OpCo)の株式を買い取るスキームだ。税務上の合理性は高い。しかしHDという「新しいプレイヤー」が銀行融資の表舞台に立つことで、これまでとは異なる3つの構造的リスクが生じる。
本稿では、元メガバンク融資課で1,000件超の審査を経験した立場から、年商3億円・経常利益率4%の製造業モデルを使い、持株会社スキームが引き起こすDSCR崩壊の3パターンを定量化する。
前提モデル:年商3億円製造業の持株会社スキーム
| 項目 | 数値 |
|---|---|
| OpCo(事業会社)年商 | 3億円 |
| OpCo経常利益率 | 4%(経常利益1,200万円) |
| OpCo減価償却費 | 600万円/年 |
| OpCo既存借入残高 | 8,000万円(年返済800万円) |
| 自社株評価額 | 6,000万円(純資産価額方式) |
| HD株式買取借入 | 5,500万円(7年返済・金利2.5%) |
| HD年間返済額 | 約927万円 |
OpCo単独のDSCRはこうなる。
OpCo単独DSCR=(経常利益1,200万+減価償却600万)÷ 年返済800万 = 1,800÷800 = 2.25
OpCo単体は優良先と言える水準だ。ところが、HDというレイヤーが加わった瞬間、この数字は大きく変容する。
パターン1:配当依存型DSCR崩壊——OpCo設備投資年にHDが要注意先に転落
銀行がHDのDSCRをどう計算するか
HDはOpCoからの配当収入のみを返済原資とする純粋持株会社だ。銀行はここを見ている——HDの稟議書では、営業CFの代わりに「受取配当金」がDSCRの分子に入る。
HD単独DSCR = OpCoからの受取配当金 ÷ HD年間返済額(927万円)
通常の配当水準であれば次のようになる。
- OpCo経常利益1,200万円のうち配当性向100%→ 配当1,200万円
- HD DSCR = 1,200万 ÷ 927万 = 1.30(正常先ライン)
一見問題ない。しかしPLの構造を見ると、5年間のうち必ずOpCo設備投資年が訪れる。
設備投資年にHDが崩れる仕組み
事業会社であるOpCoは、設備の老朽化や事業拡大に合わせて設備投資を行う。設備投資年はOpCoの内部留保が必要となり、配当を抑制するのが経営の常識だ。しかし銀行員から見ると、これが致命的なリスクになる。
| 項目 | 通常年 | 設備投資年(配当50%抑制) |
|---|---|---|
| OpCo経常利益 | 1,200万円 | 1,200万円 |
| OpCo配当額 | 1,200万円 | 600万円(内部留保優先) |
| HD受取配当金 | 1,200万円 | 600万円 |
| HD年間返済額 | 927万円 | 927万円 |
| HD DSCR | 1.30 | 0.65 |
| 銀行評価 | 正常先 | 要注意先転落 |
DSCR 0.65——これは銀行の格付けで「要注意先」ラインを大幅に下回る。OpCoが頑張っているのにHDの格付けが下がるという逆説的な状況が生まれる。融資担当者は「なぜ事業は好調なのに返済が怪しいのか」という謎に直面し、本部決裁に上げるか、追加融資を断る判断をしやすくなる。
融資課時代、こうした「グループ内の配当政策と銀行審査のズレ」が原因で、本部決裁案件化して審査期間が60〜90日に延びたケースを何度も見てきた。良質なスキーム書類を持参した先代と後継者が、銀行の審査待ちで補助事業のタイムラインを壊してしまうのは避けたい事態だ。
回避策:配当コミットメントプランの銀行事前共有
HD設立前に向こう7年間の「OpCo最低配当額コミットメント」を設備投資スケジュールと連動させた5年PLを作成し、銀行に事前共有することが必須だ。設備投資年であっても、HDの年間返済額の1.2倍以上の配当を確保する旨を取締役会議事録で確認し、銀行の稟議書に「配当の担保性」として記載できる形を整えておく。
パターン2:クロス保証による信用枠圧迫——HDとOpCoの合計与信が銀行上限を突破
クロス保証とは何か
銀行からの融資を引き出しやすくするため、HDとOpCoが互いの連帯保証人になる「クロス保証」を求められることがある。OpCoがHDの借入を保証し、HDがOpCoの借入を保証する構造だ。
融資審査の目線で言うと、これは「リスクの集中」と映る。1社グループとして連結した与信残高が、銀行の内部ガイドライン上の上限に接触すると、どちらかへの新規融資・追加融資が本部決裁案件となり、審査期間が大幅に延びる。
信用枠圧迫の数値モデル
| 借入先 | 借入残高 | 備考 |
|---|---|---|
| OpCo 既存借入 | 8,000万円 | 内:信用保証協会付き4,000万円 |
| HD 株式買取借入 | 5,500万円 | 内:信用保証協会付き3,000万円 |
| グループ合計 | 1億3,500万円 | |
| 信用保証協会保証付き合計 | 7,000万円 | 無担保上限8,000万円に接近 |
銀行はここを見ている——信用保証協会の無担保保証限度額は原則8,000万円(法人)だ。HD設立後の累計で7,000万円に達すると、追加の保証付き融資(例:OpCoの設備投資・ものづくり補助金つなぎ融資)は事実上締め出される可能性がある。
さらにメガバンク・大手地銀では、グループ企業の与信を連結管理する内部ガイドラインが存在する。このガイドラインを超えると支店決裁が通らず本部決裁が必要になる。通常の支店決裁案件は審査期間2〜3週間だが、本部決裁案件は60〜90日かかる。ものづくり補助金の採択後につなぎ融資を申請しようとした場合、この遅延が補助事業タイムラインを破綻させる直接的な原因になる。
回避策:クロス保証ゼロの片方向設計
HD設立時の銀行交渉で「OpCo→HDのみの片方向保証」に限定し、HD→OpCo逆方向の保証を設定しない。信用保証協会の枠はOpCoの将来設備投資に温存し、HD借入は信用保証協会なしのプロパー融資で調達するのが基本設計だ。
パターン3:連結格付けで実質DSCRが単独より低下——HDの運営コストがOpCo CFを静かに侵食する
銀行の「実態連結評価」という視点
銀行は形式上は子会社と親会社を別法人として審査するが、実態審査では「グループ全体の経済的実態」を見る。具体的には、HDの運営コストがOpCo CFから継続的に抜き取られる構造を、審査部は「OpCo単独の余力を毀損する要因」として評価する。
HDの純粋持株会社コスト
持株会社は事業を行わないため、以下のコストが発生する。
- HD役員報酬(後継者がHD代表を兼任):200万円/年
- HD法人税等(最低限):30万円/年
- HD一般管理費(税理士・登記費用等):40万円/年
- 合計:270万円/年
これらのコストは最終的にOpCoからの配当・役員報酬で賄われるため、グループ全体の実質的なキャッシュフローはその分だけ減少する。
連結ベースDSCRの計算
| 項目 | 金額 | 備考 |
|---|---|---|
| OpCo営業CF(経常利益+減価償却) | 1,800万円 | 1,200万+600万 |
| HDコスト(グループ全体から控除) | ▲270万円 | 役員報酬・税・管理費 |
| グループ実質CF | 1,530万円 | |
| OpCo年間返済 | 800万円 | |
| HD年間返済 | 927万円 | |
| グループ合計返済 | 1,727万円 | |
| 連結DSCR | 0.89 | 要注意先レベル |
OpCo単独DSCR 2.25、HD単独DSCR 1.30——これらの数字だけ見れば問題ない。しかし連結ベースのDSCRは0.89だ。銀行は稟議書の附属資料でこの計算を必ず行う。1,000件超の審査経験から言えば、グループ連結の実態評価を事前に想定せずHDスキームを組んだ案件の多くが、後から格付け問題に直面している。
日銀1.0%金利上昇ストレスをかけると
2026年8月に日銀政策金利が1.0%に達した現在、変動金利の上昇シナリオも必ず検証される。金利+1.0%のストレスをかけると——
- OpCo追加利息:8,000万円×1%=80万円/年
- HD追加利息:5,500万円×1%=55万円/年
- グループ実質CF:1,530万-135万=1,395万円
- 金利ストレス後の連結DSCR:1,395÷1,727=0.81
DSCR 0.81は「実質破綻懸念先」に分類されかねない水準だ。銀行は金利ストレス後のDSCRが1.0を下回るグループには、追加融資どころか既存融資の条件見直しを検討する。
回避策:連結DSCR 1.2以上を保つHD運営コスト上限の逆算
連結DSCR 1.2を維持するには、グループ実質CFが最低でも1,727万×1.2=2,072万円必要だ。OpCo営業CFが1,800万円のこのモデルでは、HDコストの上限は1,800万-2,072万=▲272万円——つまりこのモデルでは、現状のHD運営コスト270万円がすでに連結DSCR 1.2の限界に達していることがわかる。HDコスト削減(役員報酬の最適化等)か、OpCo収益改善かの二択だ。
持株会社スキーム別DSCR比較まとめ
| 評価軸 | DSCR | 銀行評価 |
|---|---|---|
| OpCo単独 | 2.25 | 優良先 |
| HD単独(通常配当年) | 1.30 | 正常先 |
| HD単独(OpCo設備投資年) | 0.65 | 要注意先 |
| 連結ベース(HDコスト控除後) | 0.89 | 要注意先 |
| 連結+金利1%ストレス後 | 0.81 | 破綻懸念先寄り |
HD事業承継を融資審査と両立させる3つの設計原則
原則1:配当コミットメントと7年返済計画の一体設計
HDの返済期間(7年)と同じ期間の「OpCo最低配当額コミットメント」を作成する。設備投資年であっても最低配当額(=HD年間返済額の1.2倍)を確保する配当政策を取締役会決議レベルで明記し、銀行提出の5年PLに組み込む。
原則2:クロス保証ゼロ・片方向保証設計
HD設立時に「OpCo→HD」のみの一方向保証に限定し、逆保証を行わない。信用保証協会の枠はOpCoの将来設備投資用に温存し、HD借入はプロパー融資で組む。保証料コスト(年0.45〜1.90%)を加えた実質調達コストを5年PLに先行織り込む。
原則3:HD設立前に連結DSCRを銀行と合意
HD設立の前に「グループ連結DSCR確認シート」を銀行担当者と共有し、DSCR 1.2以上を5年間維持できるHD運営コスト上限を逆算する。税理士・銀行・後継者の三者同席キックオフを実施し、スキーム決定前に融資設計を確定させる。この順序を守ることが、タイムライン破綻を防ぐ最重要アクションだ。
よくある質問(FAQ)
- Q1. 持株会社スキームは事業承継において不利な選択なのか?
- A. そうではない。HDコストを最小化し、配当計画を銀行と事前合意した設計であれば、連結DSCRを1.2以上に維持できる。問題は「スキームを先に決めて、融資設計を後回しにする」プロセスにある。DSCR逆算→配当計画→スキーム決定の順で設計すれば、HD案件でも融資審査は通過できる。
- Q2. HDとOpCoを合算した連結審査は全ての銀行で行われるか?
- A. メガバンク・大手地銀では事実上すべてのグループ案件で連結評価を行う。信用金庫・信用組合ではHD単独評価にとどまるケースもあるが、担当者の裁量による。信金でHDスキームを組んでも、後にメガバンクへの借換えや追加融資を検討した際に連結評価が壁になることがある。最初から連結ベースで設計しておく方が安全だ。
- Q3. 配当ではなく役員報酬でHDの返済原資を確保することはできるか?
- A. できる。ただしOpCoから後継者個人への役員報酬を増額してHDの返済に充当する構造は、銀行の内部格付けで「利益の社外流出」として評価されDSCRを押し下げる副作用がある。市場水準(1,000〜1,500万円程度)の範囲内での設計が上限だ。
- Q4. HD設立後に持株会社コストが増加した場合、どのタイミングで銀行に報告すべきか?
- A. HDコストが当初計画比で年間50万円以上増加した場合は、次回の融資更新や追加融資申請前ではなく、コスト増加が確定した時点で銀行に先行報告することを勧める。「説明できる悪化は説明できない良好より信頼される」が融資実務の鉄則だ。先手報告によってグループ連結DSCRの修正計画を提示できれば、追加融資や返済条件の交渉が格段に有利になる。
参考文献
- 中小企業庁「中小M&A推進計画(令和3年策定)及び令和6年改訂版」(経済産業省)
- 金融庁「経営者保証に関するガイドライン」(2013年制定、2024年特則改訂)
- 日本政策金融公庫「事業承継・集約・活性化支援資金のご案内」(2026年版)