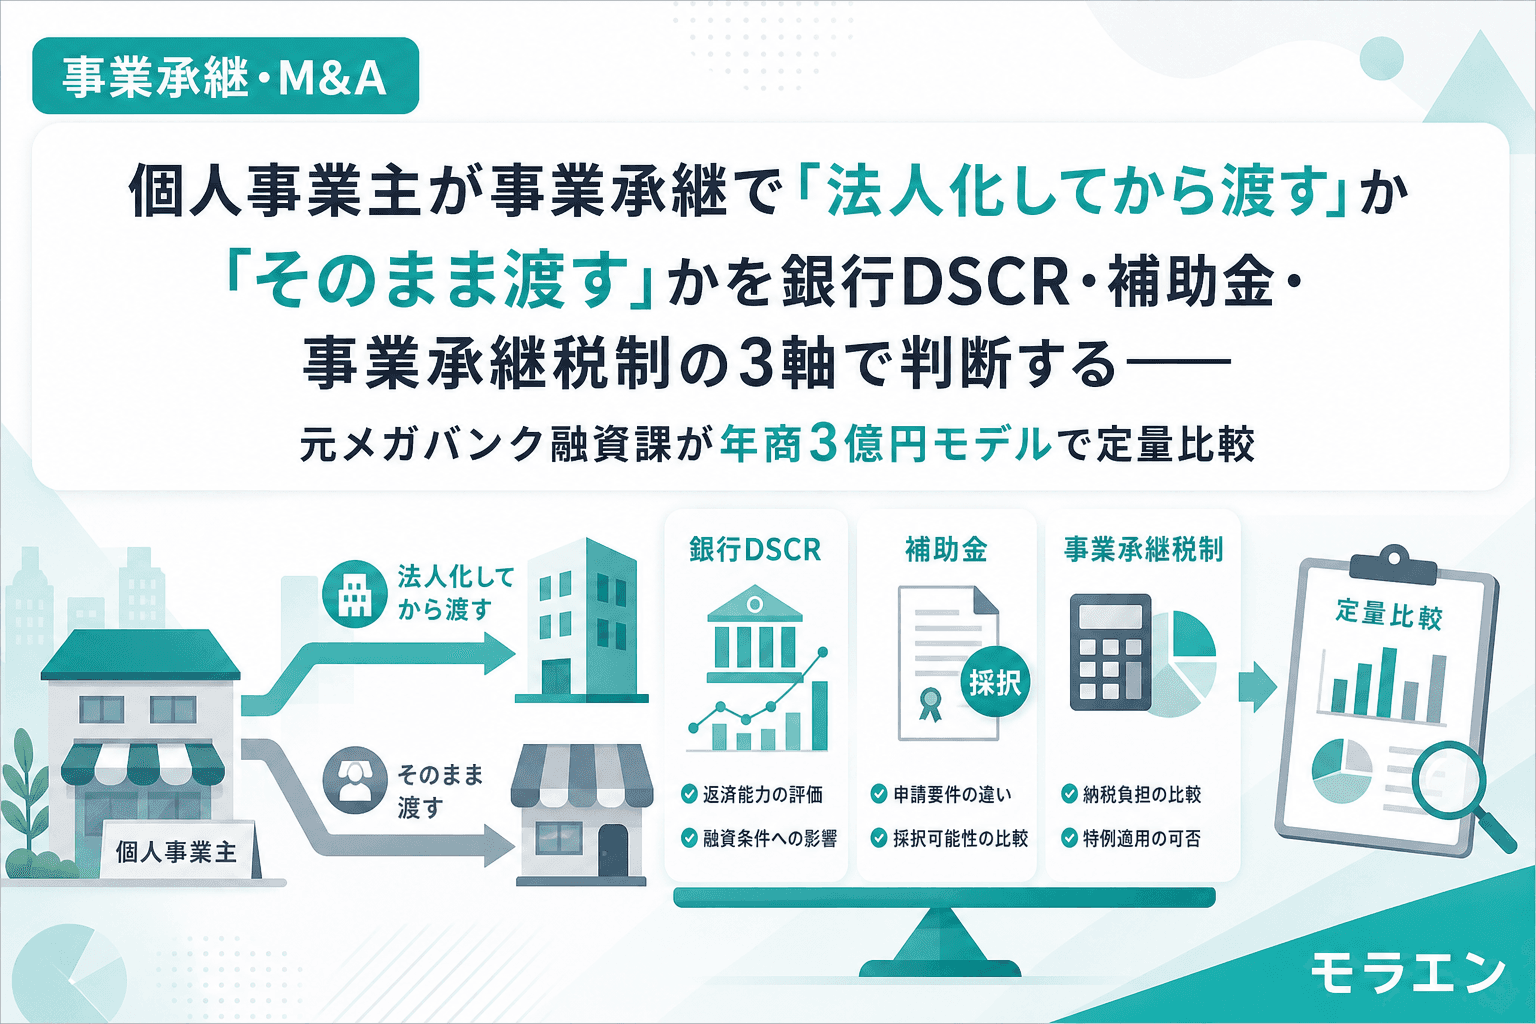
事業承継・M&A個人事業主が事業承継で「法人化してから渡す」か「そのまま渡す」かを銀行DSCR・補助金・事業承継税制の3軸で判断する——元メガバンク融資課が年商3億円モデルで定量比較個人事業を後継者に渡す前に法人化すべきかどうか。銀行融資DSCR・補助金申請資格・事業承継税制の3軸から、タイミングと判断基準を年商3億円モデルの5年PLで定量化した実務解説。18分木下 直樹
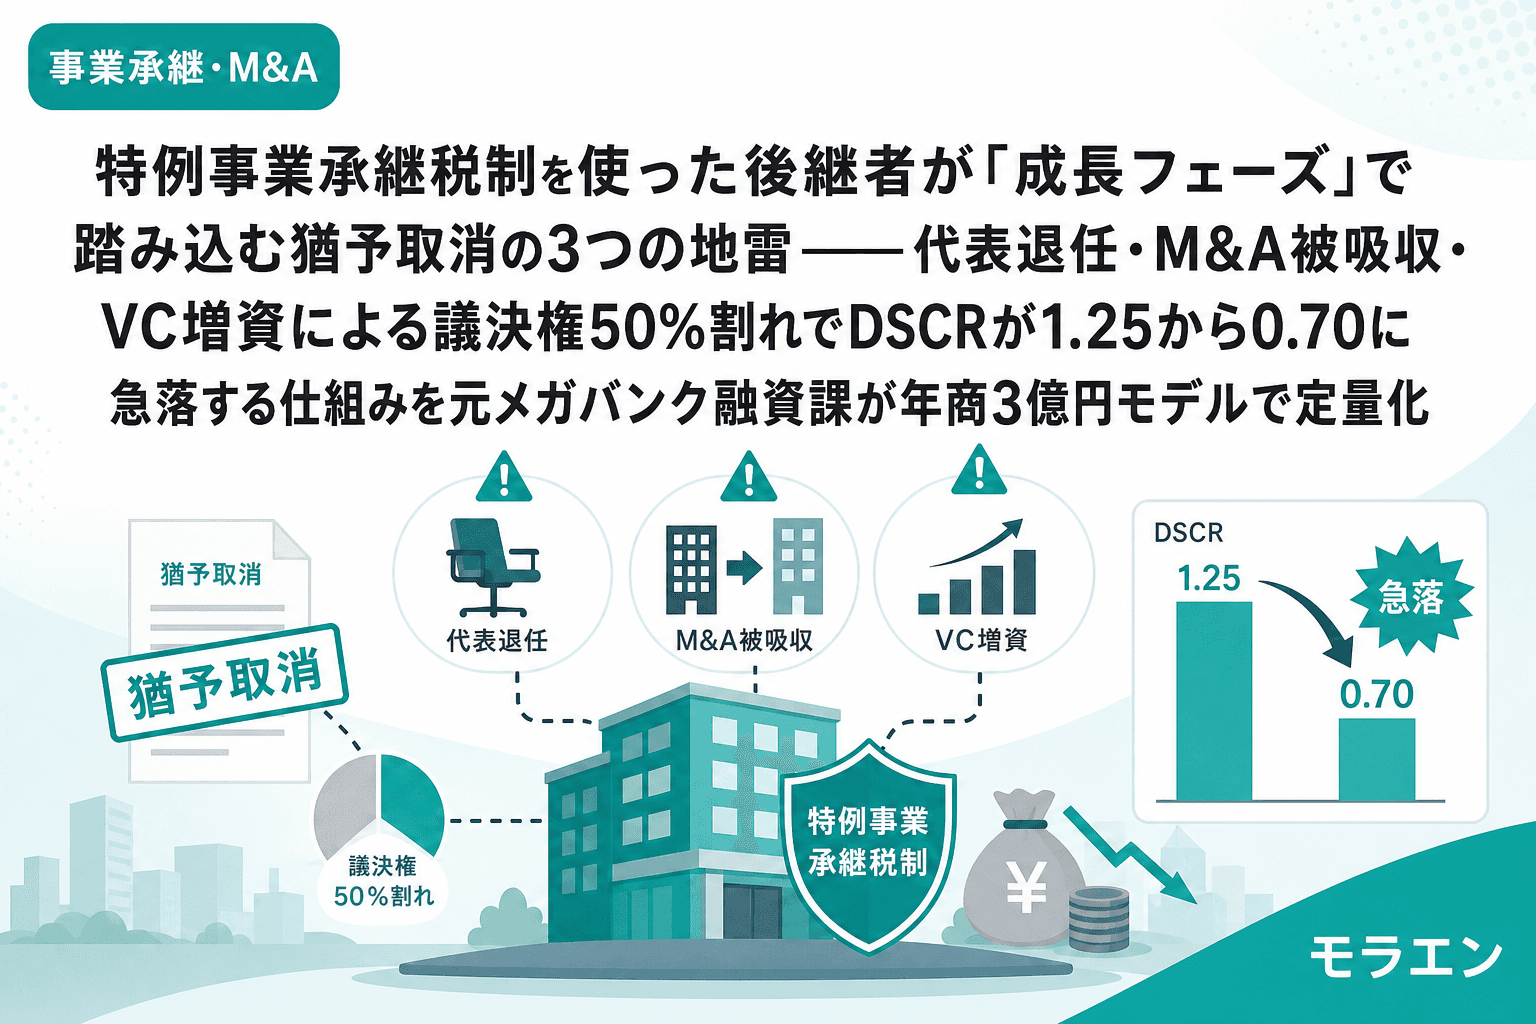
事業承継・M&A特例事業承継税制を使った後継者が「成長フェーズ」で踏み込む猶予取消の3つの地雷——代表退任・M&A被吸収・VC増資による議決権50%割れでDSCRが1.25から0.70に急落する仕組みを元メガバンク融資課が年商3億円モデルで定量化特例事業承継税制を適用した後継者が成長フェーズで踏みやすい猶予取消の3つの地雷——代表退任・M&A被吸収合併・VC増資による議決権50%割れを年商3億円モデルで定量化し、DSCRが1.25から最低0.70まで急落するメカニズムを解説する。2026.09.1510分木下 直樹
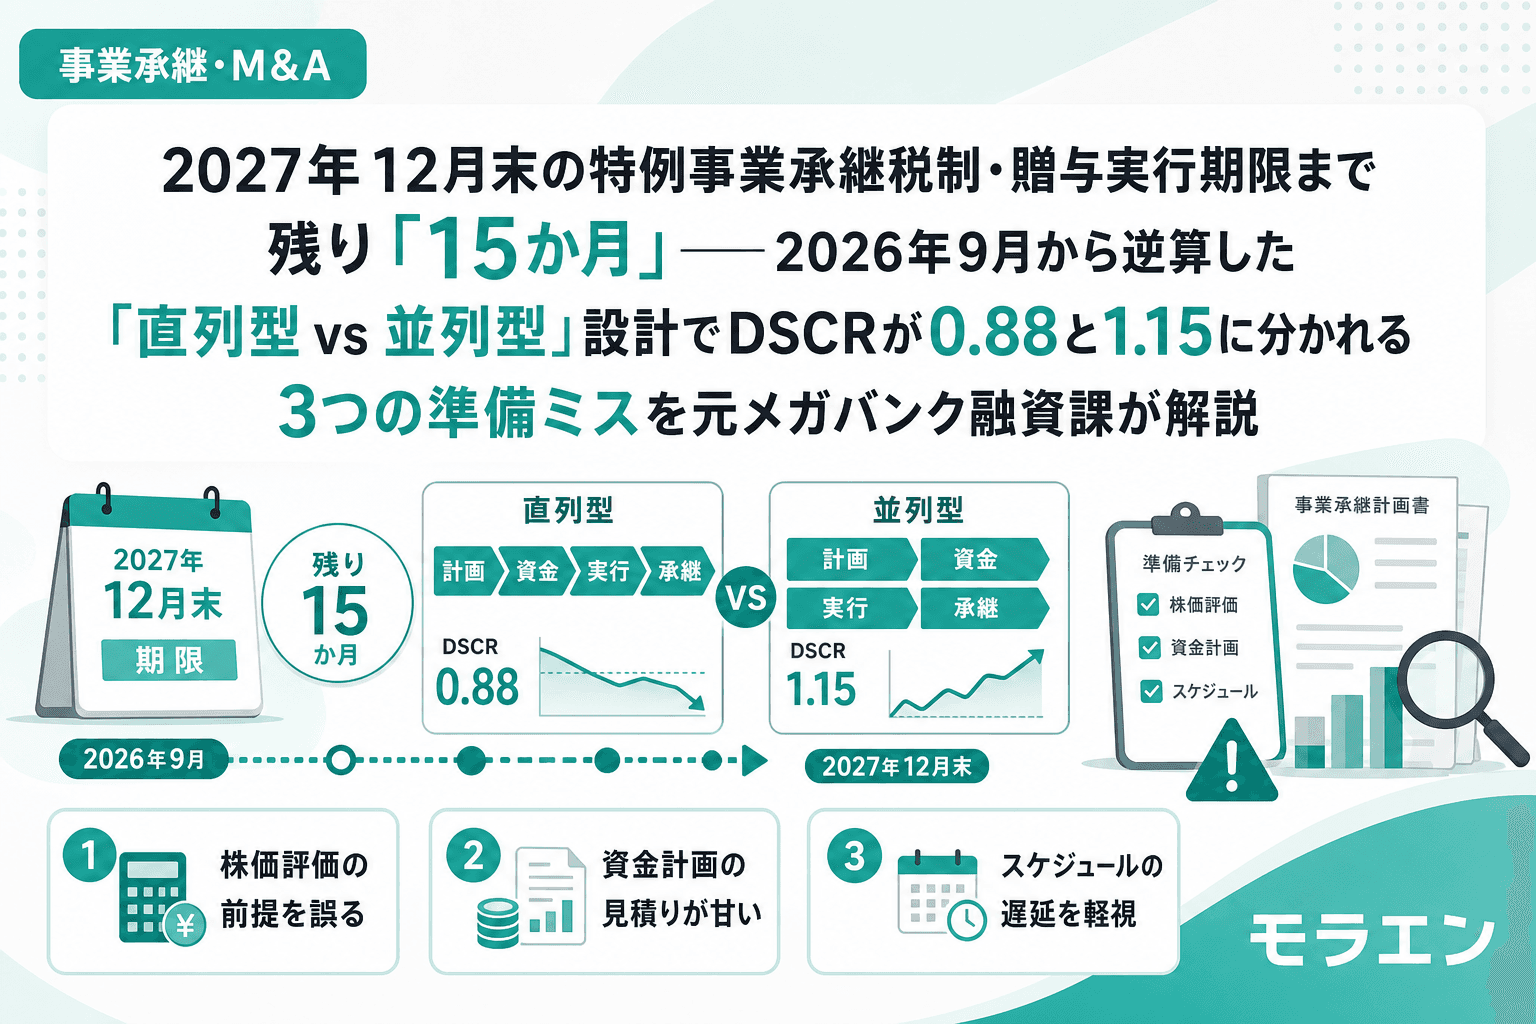
事業承継・M&A2027年12月末の特例事業承継税制・贈与実行期限まで残り「15か月」——2026年9月から逆算した「直列型 vs 並列型」設計でDSCRが0.88と1.15に分かれる3つの準備ミスを元メガバンク融資課が解説2027年12月31日の贈与実行期限まで残り15か月。退職金一括先行・自社株評価後回し・銀行相談最後の「直列型」設計3ミスがDSCRを0.88に急落させる。元メガバンク融資課が並列設計でDSCR 1.15を維持するロードマップを解説。2026.09.1416分木下 直樹
事業承継・M&A事業承継・M&A補助金(事業承継促進枠)の対象経費を誤解した後継者が退職金・株式取得費の「自己負担の穴」でDSCRを崩す3パターン——元メガバンク融資課が年商3億円モデルで正しい資金設計を解説補助金が出るから承継コストの大半はカバーできる——そう思い込んだ後継者がDSCRを割り込むケースが急増している。退職金・株式取得費・登記費用は補助対象外。この自己負担の穴が5年PLを崩す3パターンを、元メガバンク融資課が年商3億円モデルで徹底解説。2026.09.1312分木下 直樹